

O preço pode continuar próximo de uma banda externa de Bollinger enquanto a tendência avança. Isso, sozinho, não autoriza entrada. O modelo registra três fechamentos direcionais, congela a referência concluída e aceita somente um recuo raso seguido de um rompimento com prazo definido.
1. Definir uma continuação com outro objeto de entrada
Esta hipótese original acompanha uma zona externa já formada sem exigir compressão nem retorno através da média. O modelo H1 Bollinger/RSI anterior compra a recuperação da banda central com RSI. Aqui o recuo BUY fica acima de uma média congelada e rompe um nível anterior; SELL também é definido. A diferença vai além do período gráfico.
Usar OHLC Bid fictícios de EURUSD H1, bandas sobre fechamentos e conta USD, com 1 pip=0.0001. Limites, buffers, prazos e custos são escolhas de pesquisa, não configurações ótimas. Localização, inclinação e direção reutilizam os mesmos preços e não fornecem evidência independente. Nenhum exemplo é uma ordem real ou resultado medido.
2. Calcular as bandas e distinguir as unidades
Com vinte fechamentos concluídos, incluindo o atual, usar M=ΣClose/20, v=Σ(Close−M)²/20, U=M+2√v; L=M−2√v, W=U−L e b=(Close−L)/W. A variância divide por vinte, a média é simples e o deslocamento visual é zero. W é distância de preço; b não possui unidade.
M e bandas começam em k19; a comparação de inclinação com três barras, em k22. A primeira origem elegível pode ocorrer aí, se o b anterior existir. Dados ausentes continuam indisponíveis. W zero deixa b indefinido e impede armar origem. Dois desvios não garantem uma proporção futura de contenção; verificar o histórico real antes de alegar equivalência numérica com o terminal.
3. Iniciar novo episódio de zona e contar três fechamentos
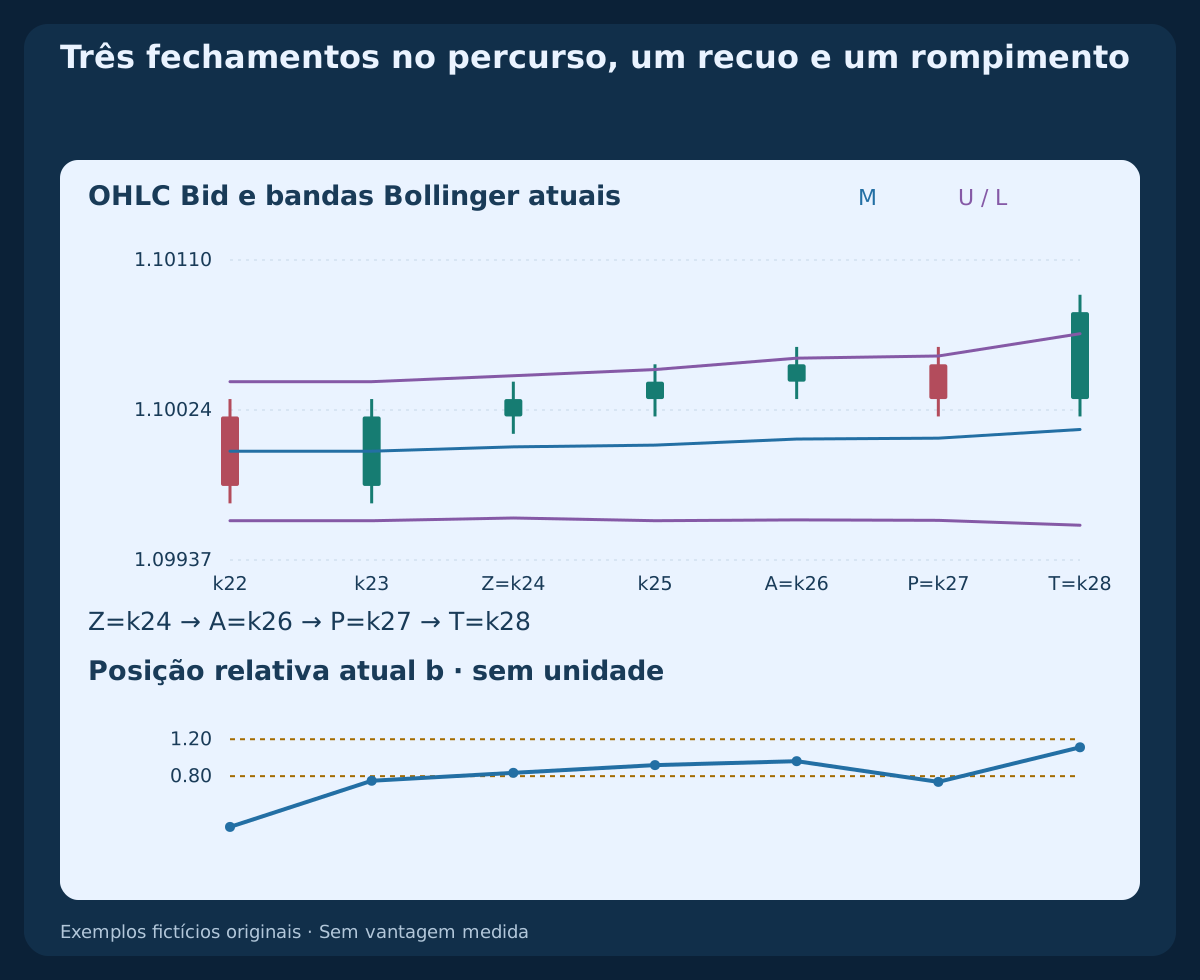
A origem BUY Z exige b(Z−1)<0.80 AND 0.80≤b(Z)≤1.20; SELL exige b(Z−1)>0.20 AND −0.20≤b(Z)≤0.20. As duas leituras fechadas de b precisam existir. Em Z e nas duas barras seguintes BUY também exige Close(t)>Close(t−1) AND M(t)>M(t−3); SELL inverte ambas as comparações estritas. Isso é entrada numa zona relativa declarada, não necessariamente cruzamento da banda externa.
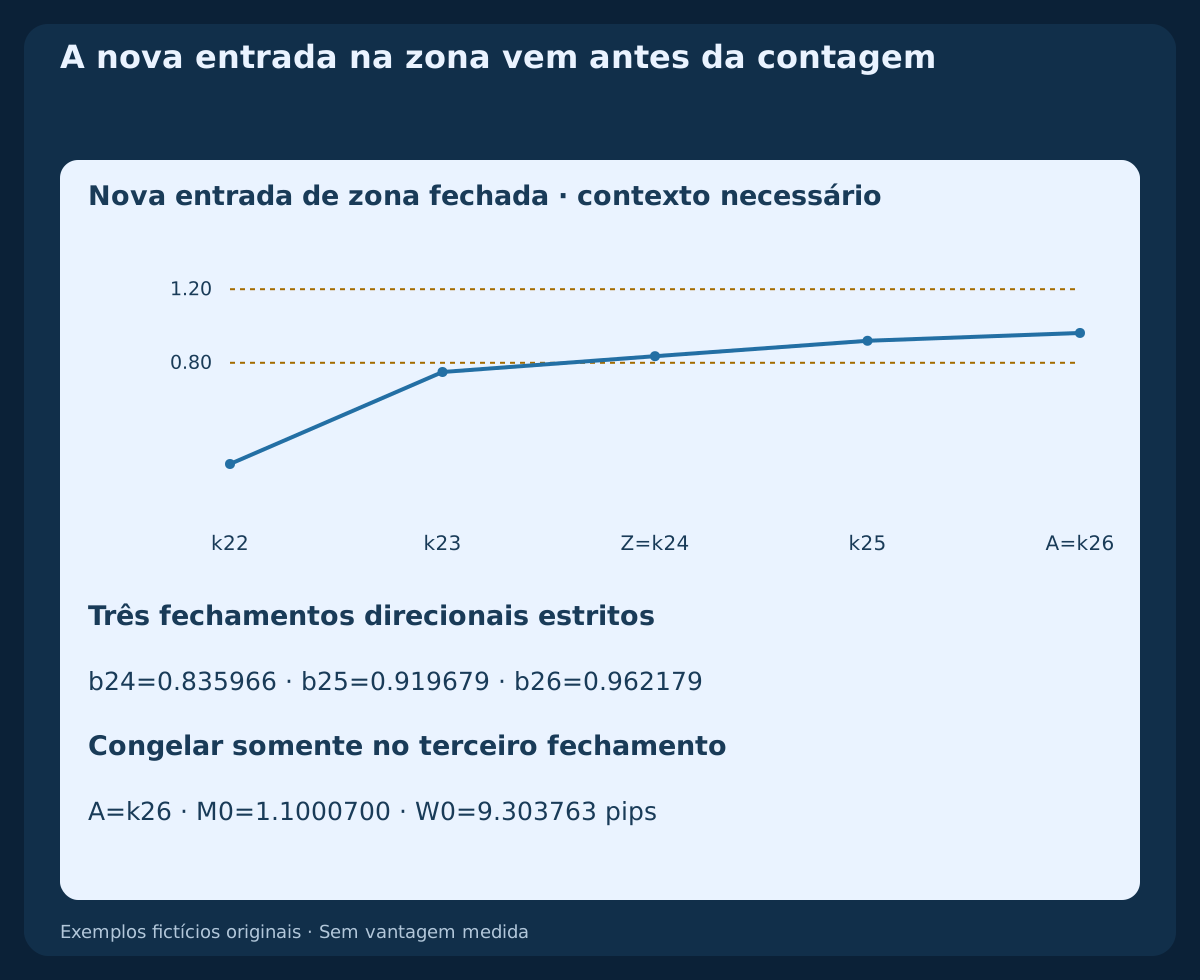
O percurso abrange Z, Z+1, A=Z+2. Cada fechamento mantém o intervalo inclusivo de b da direção, a direção estrita do preço e a inclinação. A primeira falha consome o episódio: não buscar depois outra janela móvel de três barras. Um toque isolado não confirma, e leitura anterior ausente não fabrica um cruzamento.
4. Congelar o terceiro fechamento antes do único recuo
Em A congelar M0=M(A); W0=W(A); L0=L(A). BUY também fixa B=max High(Z…A)+1 pip, SELL B=min Low(Z…A)−1 pip. Os extremos do intervalo são incluídos. Esses objetos só ficam conhecidos em A; expansão posterior das bandas ou novas máximas não deslocam referência nem B.
A única barra de recuo é P=A+1, seguida da única barra de gatilho T=P+1. BUY exige Close(P)<Close(A), SELL Close(P)>Close(A). Fechamento igual, outra barra junto à banda ou recuo tardio não substituem P. A inclinação direcional da média precisa continuar válida em P e T.
5. Medir o recuo raso nas bandas congeladas
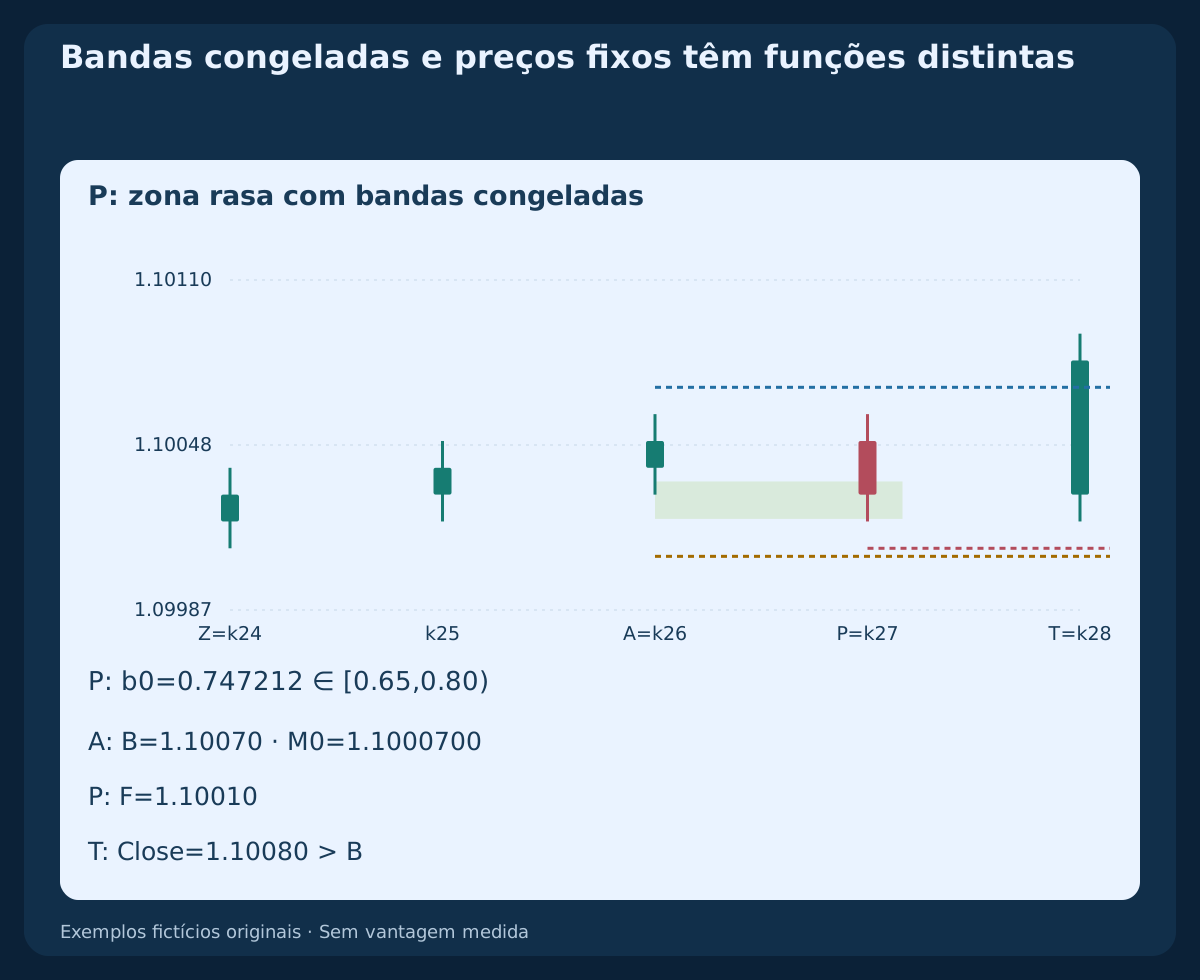
Definir b0(P)=(Close(P)−L0)/W0. BUY requer 0.65≤b0(P)<0.80 AND Low(P)>M0, SELL 0.20<b0(P)≤0.35 AND High(P)<M0. Igualdade na média rejeita o caso. O recuo de uma barra preserva uma parte direcional da referência congelada; não é cruzamento e recuperação da banda central.
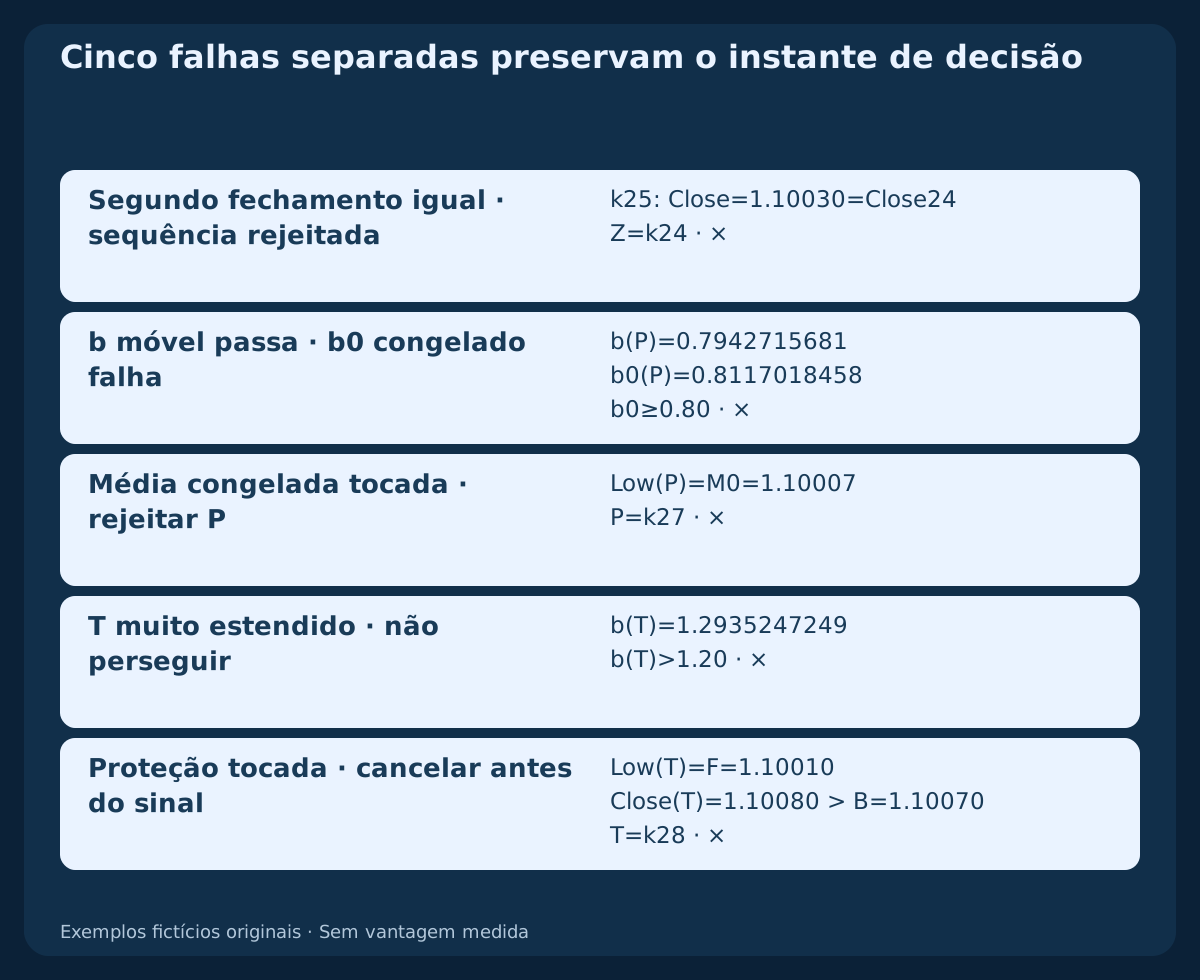
O BUY válido possui localização congelada 0.7472118087. Em outro histórico o preço realmente cai, mas b das bandas atuais é 0.7942715681 e b0 congelado é 0.8117018458. O último permanece alto demais para o intervalo exigido. Substituir pelas bandas atuais admitiria outro modelo. Comparar valores completos: rótulos arredondados não decidem limites.
6. Permitir o rompimento apenas no fechamento seguinte
Em T BUY precisa de Close(T−1)≤B<Close(T) e 0.80≤b(T)≤1.20; SELL de Close(T−1)≥B>Close(T) e −0.20≤b(T)≤0.20. A inclinação direcional de três barras ainda deve passar, com todas as barras necessárias concluídas e contíguas. Rompimento fixo e retorno à zona devem coincidir nesse mesmo T.
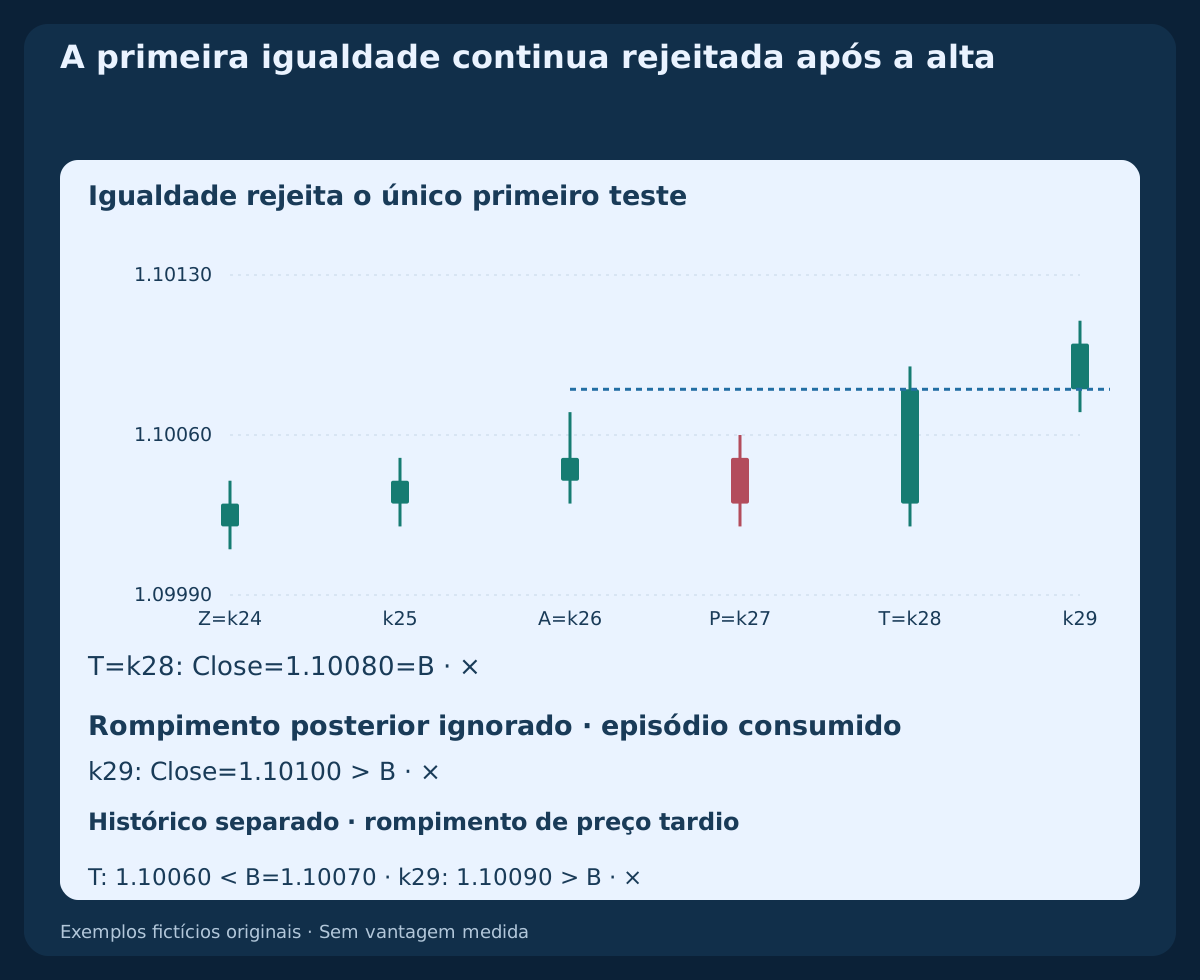
Pavio, igualdade, fechamento sem ultrapassar o nível ou extensão excessiva de b falham no único teste. Um rompimento posterior não repara. O teto de b é escolha experimental, não previsão de reversão. Se T faltar na primeira observação ou o prazo de primeira cotação abaixo for perdido, a oportunidade expira sem substituir a barra.
7. Fixar a proteção e cancelar primeiro
Em P congelar BUY F=min Low(A…P)−1 pip ou SELL V=max High(A…P)+1 pip, usando somente A e P. Antes de qualquer teste de T cancelar BUY com Low(T)≤F OR Low(T)≤M0, SELL com High(T)≥V OR High(T)≥M0. Toque estrutural ou na média congelada tem prioridade mesmo se o fechamento atenderia ao sinal.
Após consumir, bloquear o episódio até um fechamento posterior reiniciar BUY com Close≤M ou SELL com Close≥M, perante sua média atual. Essa barra apenas libera origens futuras. Uma barra de cancelamento não pode reiniciar nem armar o lado oposto. Depois de saída verificada exigir novo reinício posterior; ignorar origens surgidas com posição ou solicitação não resolvida.
8. Espelhar SELL sem inventar Ask histórico
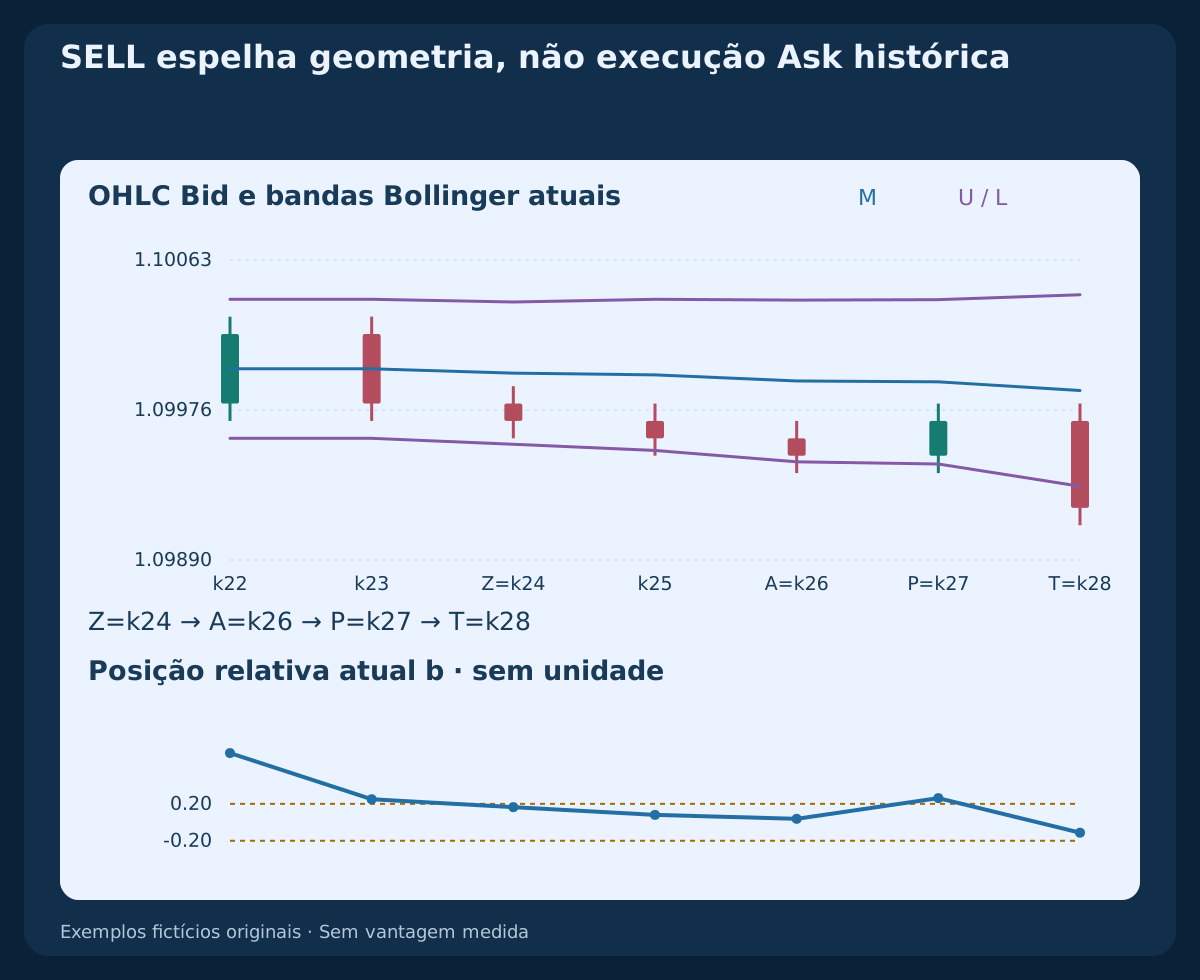
A construção SELL reflete cada preço Bid por price′=2.20000−price e troca máximas e mínimas. Recalcular as bandas: a localização resulta em b′=1−b. O intervalo congelado também se reflete. Média descendente e fechamentos decrescentes substituem o contexto BUY.
O teto Bid espelhado é estrutural, não uma máxima Ask observada. O modelo de execução o traduz pelo spread inicial como escolha explícita. Mudanças futuras de spread alteram o Bid correspondente ao acionamento Ask. Gráficos opostos não prometem risco executável ou desempenho iguais.
9. Consumir a primeira cotação após T
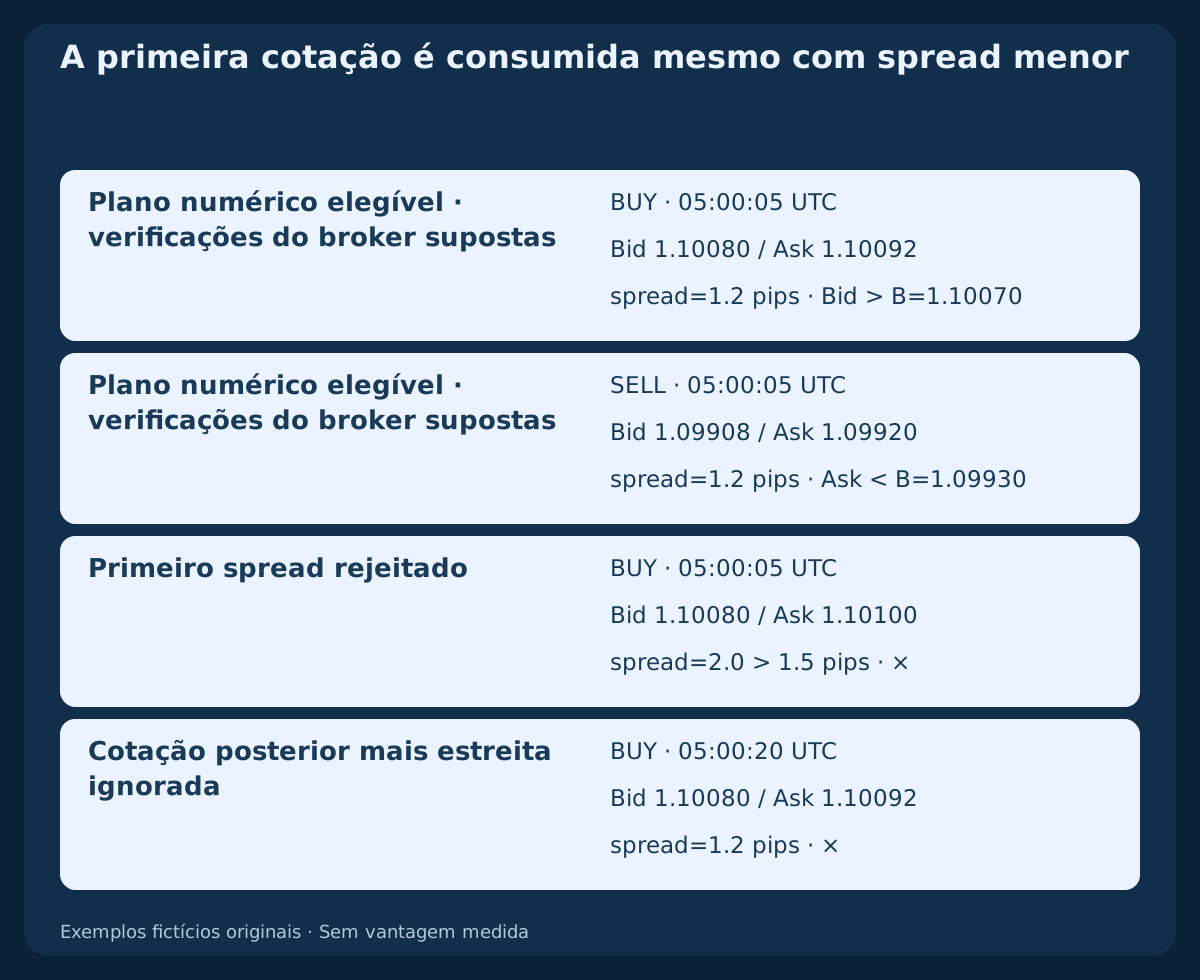
E é a barra H1 imediatamente seguinte. Sua primeira cotação bilateral observada deve chegar com os dados fechados necessários prontos dentro de 0≤elapsed≤30 seconds após o limite previsto de T. Dados ausentes nessa primeira observação consomem a oportunidade. A fronteira horária não prova chegada de dados ou negociação.
Exigir preços positivos, Ask≥Bid, spread ≤1.5 pips, BUY Bid_entry>B ou SELL Ask_entry<B. O deslocamento adverso deve cumprir BUY Ask_entry−CloseBid(T)≤2 pips ou SELL CloseBid(T)−Bid_entry≤2 pips. Depois de traduzir a proteção exigir 6≤R≤25 pips. O rompimento é estrito; os demais limites numéricos indicados são inclusivos. Uma primeira cotação rejeitada não permite nova tentativa.
10. Fixar saídas executáveis e prazo de oito barras
BUY entra em Ask com SL_Bid=F, R=(Ask_entry−F)/pip e TP_Bid=Ask_entry+2R×pip. SELL entra em Bid, congela s_entry=Ask_entry−Bid_entry e usa SL_Ask=V+s_entry, R=(SL_Ask−Bid_entry)/pip e TP_Ask=Bid_entry−2R×pip. Fixar preços absolutos antes da solicitação; slippage real do preenchimento não os desloca.
Sem trailing, preço médio ou saída parcial. Usar a primeira execução protetiva; caso contrário solicitar encerramento total após oito H1 incluindo E, em Close(E+7), na primeira cotação negociável posterior. Novas bandas não mudam níveis nem prazo. OHLC Bid não reconstrói execução Ask nem ordena duas saídas tocadas na mesma barra: preservar a ambiguidade e obter ticks.
11. Dimensionar o plano com custos e orçamento
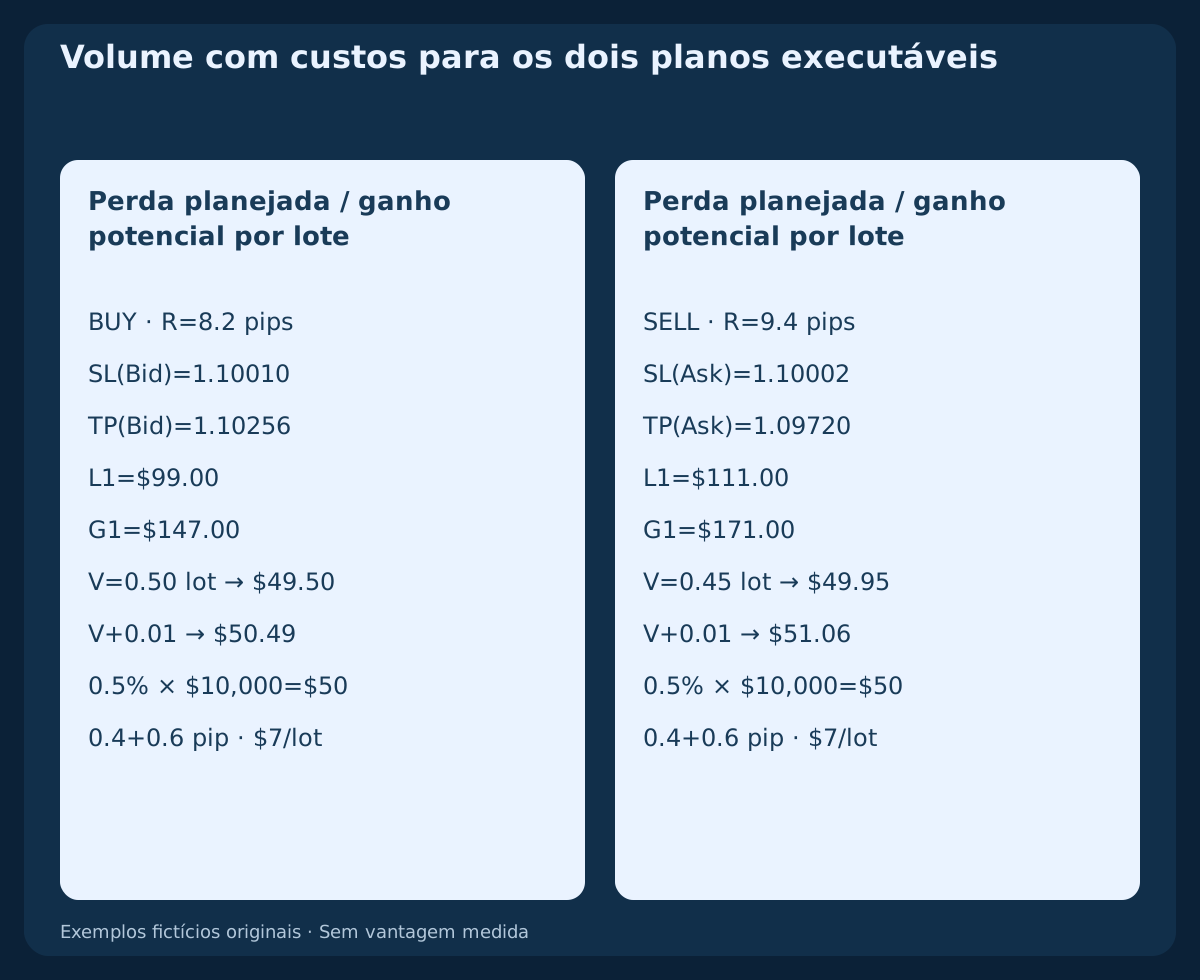
O orçamento ilustrativo é 0.5% of equity: $10,000 gera $50. Supõem-se $10 per pip per lot, comissão completa $7 per lot, passo de volume 0.01 lot e reservas adversas de entrada/saída 0.4+0.6=1 pip. Financiamento zero apenas nos exemplos. Conferir contrato real e conversão para a moeda da conta.
A perda estimada por lote é (R+1)×10+7; o ganho potencial após os mesmos custos é (2R−1)×10−7. Usar floor((50/loss_per_lot)/0.01)×0.01. Rejeitar se o mínimo permitido ultrapassar o orçamento ou falharem grade, stops, margem ou permissões. Nunca ampliar proteção para forçar aceitação. Os lados executáveis já incorporam spread; não somá-lo duas vezes. Orçamento planejado não garante perda máxima.
12. Reproduzir relógio e plano BUY completos
A barra zero abre em 2026-10-19 00:00 UTC. A origem é Z=k24, terceiro fechamento A=k26, recuo P=k27 e único gatilho T=k28. Em A congelar M0=1.1000700, W0=9.3037626797 pips e B=1.10070; P fixa F=1.10010. Seu b0 fica no intervalo exigido.
T fecha em 1.10080, limite 2026-10-20 05:00 UTC. Supor primeira cotação em 05:00:05 UTC, Bid/Ask 1.10080 / 1.10092. Resultam R=8.2 pips, alvo 1.10256, perda/ganho potencial por lote $99 / $147. 0.50 lot planeja $49.50; o próximo passo, $50.49. O limite da saída por tempo seria 2026-10-20 13:00 UTC. Nenhuma execução ou resultado posterior é fornecido.
13. Verificar SELL nos próprios lados
SELL congela B=1.09930, M0=1.0999300 e teto Bid V=1.09990. T fecha em 1.09920. O recuo sobe sem tocar a média congelada; somente o fechamento imediatamente seguinte rompe o nível fixo para baixo dentro da zona SELL.
Supor Bid/Ask 1.09908 / 1.09920, spread 1.2 pips. Stop Ask 1.10002 fornece R=9.4 pips e alvo Ask 1.09720. Perda/ganho potencial por lote $111 / $171; 0.45 lot planeja $49.95, contra $51.06 no passo seguinte. O relógio coincide com BUY. Alvo de duas vezes o risco bruto não equivale ao dobro da perda monetária líquida planejada.
14. Preservar os primeiros rompimentos falhos
Na história de igualdade, um pavio anterior congela B=1.10080. T fecha em 1.10080 e falha; k29 fechando em 1.10100 é ignorado. No histórico independente tardio T fecha em 1.10060 abaixo de B=1.10070; o fechamento posterior 1.10090 não tem configuração antiga a completar.
Outras histórias isolam segundo fechamento igual, substituição pelas bandas móveis, toque central em P, extensão T excessiva b(T)=1.2935247249 e toque protetivo em T. A primeira cotação rejeitada supõe 1.10080 / 1.10100 às 05:00:05 UTC, spread 2.0 pips. A posterior das 05:00:20 UTC, 1.10080 / 1.10092, é ignorada. São construções separadas, não preenchimentos alternativos escolhidos após o resultado.
15. Baixar todo o histórico e ler buffers MT4 fechados
O primeiro CSV entrega 10 histories / 292 bars, aquecimento completo, variância populacional, bandas, b atual e campos congelados apenas quando conhecidos. O segundo registra decisões e cotações supostas. A tabela mostra seis barras BUY; W está em pips, mas nos CSVs está em unidades de preço. Células iniciais vazias são indisponíveis, não zero. Nenhum caminho vencedor futuro é acrescentado. Os horários UTC de eventos de barra são limites de fechamento agendados; os das cotações são observações supostas separadas, não execuções.
Uma banda superior concluída pode ser lida por iBands(NULL,PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_UPPER,1). Selecionar MODE_MAIN ou MODE_LOWER para as outras linhas com entradas idênticas. Shift dois é a barra fechada anterior; zero ainda está em formação. Guardar timestamps, não números shift permanentes. MT4 identifica aberturas; aqui UTC identifica fechamentos agendados. Verificar conversão histórica do relógio e saída do terminal.
Baixar dez históricos OHLC H1 fictícios e referências Bollinger (CSV)
Baixar decisões e planos de cotação supostos (CSV)
| Índice | Limite de fechamento UTC | Fechamento Bid | Média M | W (pips) | b atual |
|---|---|---|---|---|---|
| 23 | 2026-10-20 00:00:00 UTC | 1.10020 | 1.1000000 | 8.000000 | 0.750000 |
| 24 | 2026-10-20 01:00:00 UTC | 1.10030 | 1.1000250 | 8.185353 | 0.835966 |
| 25 | 2026-10-20 02:00:00 UTC | 1.10040 | 1.1000350 | 8.697126 | 0.919679 |
| 26 | 2026-10-20 03:00:00 UTC | 1.10050 | 1.1000700 | 9.303763 | 0.962179 |
| 27 | 2026-10-20 04:00:00 UTC | 1.10030 | 1.1000750 | 9.455157 | 0.737965 |
| 28 | 2026-10-20 05:00:00 UTC | 1.10080 | 1.1001250 | 11.018167 | 1.112625 |
16. Conciliar risco e testar a especificação congelada
Permitir no máximo uma posição própria por instrumento e uma solicitação inicial de mercado protegida por oportunidade. Rejeição, requote ou resposta incerta não autorizam reenvio automático. Conciliar tickets, exposição e proteção antes de novo risco. Se um preenchimento verificado não tiver proteção necessária, tentar fechamento controlado e suspender entradas até resolver.
Na álgebra, side vale +1 para BUY e −1 para SELL. v0 é a variância em A; q0 é side vezes (Close(P) menos M0) e deve ser positivo. A referência evita raízes arredondadas nos filtros. Para q=side×(Close−M) positivo ajustado ao sentido, os limites do percurso são 36v≤25q²≤196v; os do recuo congelado, 9v0≤25q0²<36v0, com q0 congelado positivo correspondente. Testar limites, prefixos causais, dados ausentes, prioridade de reinício, custos Bid/Ask realistas e histórico não visto. As construções estabelecem regras e contas, não taxa de acerto, ótimo ou prontidão real.
Perguntas frequentes
Um toque na banda superior significa SELL?
Não. O preço pode continuar perto da banda. É preciso episódio novo, três fechamentos direcionais, recuo congelado específico e o único teste seguinte; um toque isolado não basta.
As bandas do recuo são recalculadas em P?
As atuais continuam existindo, mas a localização usa banda inferior e largura congeladas no terceiro fechamento. Um b atual válido não substitui b0 reprovado.
A barra após T repara uma igualdade no rompimento?
Não. Igualdade falha no único teste. Um rompimento posterior é ignorado até reinício central e futura origem independente.
Uma sequência falha recomeça com outras três barras?
Não. A primeira falha consome o episódio. Não se escolhem janelas móveis posteriores sem o reinício definido.
O stop SELL é uma máxima Ask histórica?
Não. O teto Bid concluído é traduzido pelo spread de entrada. O stop Ask fixo é um limiar do modelo cuja relação com Bid pode mudar.
Os dez históricos provam rentabilidade?
Não. São dados fictícios originais e planos supostos sem solicitações, execuções ou resultados observados. Limites e prazos não foram validados.
Fontes e notas de pesquisa
Fontes primárias sustentam definições, interpretação do percurso, argumentos MT4, horários de abertura e restrições executáveis. Episódios, recuo congelado, rompimento, proteção, prazos, custos e dados são hipóteses originais; as referências não validam seu desempenho.
- John Bollinger: toques, percurso e limites de interpretação
- MetaTrader 4: média simples e desvio populacional
Hipótese educacional: dez históricos fictícios e cotações supostas; sem ordens observadas, backtest, vantagem medida ou resultado garantido.