

El precio puede mantenerse cerca de una banda exterior mientras continúa una tendencia. Eso no basta para entrar. Este modelo registra tres cierres direccionales, congela la referencia completada y admite solamente un retroceso superficial seguido de una ruptura con plazo estricto.
1. Definir una continuación con otro objeto de entrada
Esta hipótesis original sigue una zona exterior ya establecida sin exigir una compresión ni un cruce de regreso por la media. El modelo H1 Bollinger/RSI anterior compra la recuperación de la banda central con RSI; aquí el retroceso BUY permanece sobre una media congelada y después rompe un nivel anterior. También se define SELL. No cambia solamente el marco temporal.
Usar OHLC Bid ficticios de EURUSD H1, bandas sobre cierres y cuenta USD, con 1 pip=0.0001. Umbrales, márgenes, plazos y costes son decisiones de investigación, no ajustes óptimos. Ubicación, pendiente y dirección reutilizan precios y no aportan pruebas independientes. Ningún ejemplo representa una orden real ni un resultado medido.
2. Calcular las bandas y separar las unidades
Con veinte cierres completados, incluido el actual, calcular M=ΣClose/20, v=Σ(Close−M)²/20, U=M+2√v; L=M−2√v, W=U−L y b=(Close−L)/W. La varianza divide entre veinte; la media es simple y el desplazamiento visual es cero. W es distancia de precio; b no tiene unidades.
M y las bandas aparecen en k19; la comparación de pendiente a tres barras, en k22. El primer origen elegible puede estar en k22 si existe el b anterior. Los datos ausentes siguen indisponibles. W cero deja b indefinido e impide iniciar un episodio. Dos desviaciones no garantizan un porcentaje futuro de contención; verificar el historial real del terminal antes de afirmar equivalencia numérica.
3. Iniciar un episodio nuevo y contar tres cierres
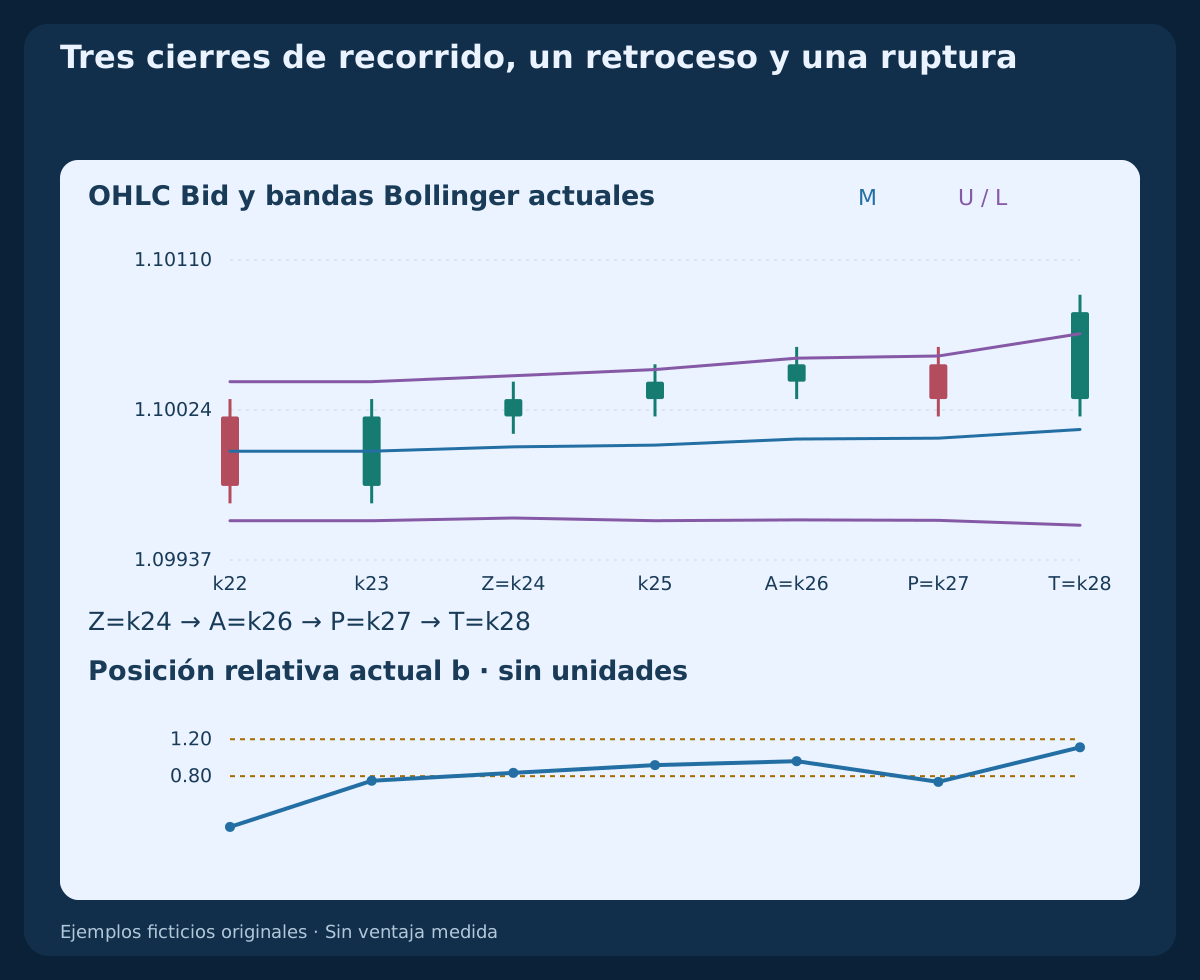
El origen Z de BUY exige b(Z−1)<0.80 AND 0.80≤b(Z)≤1.20; SELL, b(Z−1)>0.20 AND −0.20≤b(Z)≤0.20. Deben existir ambas lecturas cerradas. En Z y las dos barras siguientes BUY también requiere Close(t)>Close(t−1) AND M(t)>M(t−3); SELL invierte ambas desigualdades estrictas. Se entra en una zona relativa definida, no necesariamente se cruza la banda exterior.
El recorrido comprende Z, Z+1, A=Z+2. Cada cierre debe conservar el intervalo inclusivo de b, la dirección estricta del precio y la pendiente. El primer fallo consume el episodio; no buscar después otra ventana móvil de tres barras. Un toque aislado no confirma nada y una lectura anterior ausente no crea un cruce desde cero.
4. Congelar el tercer cierre antes del retroceso
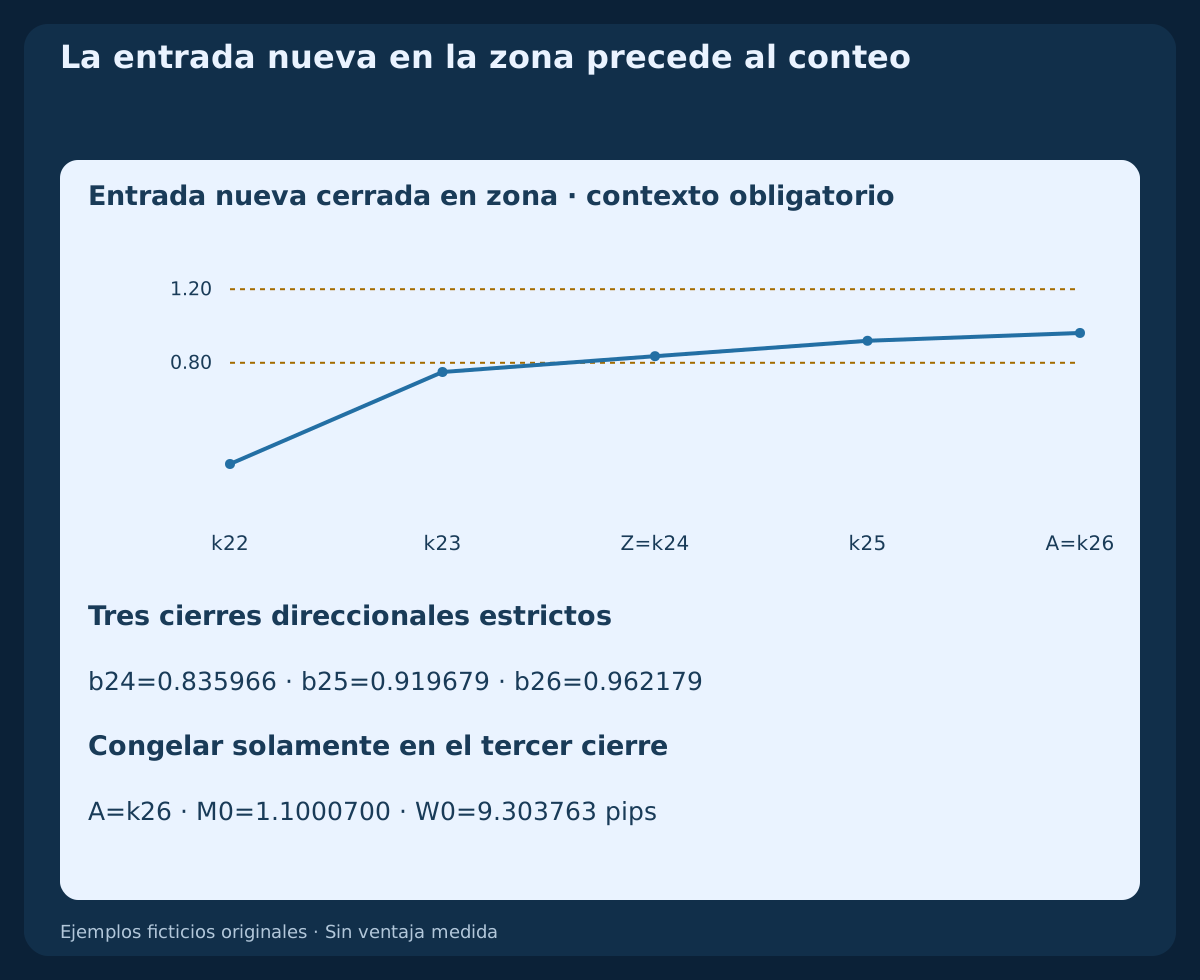
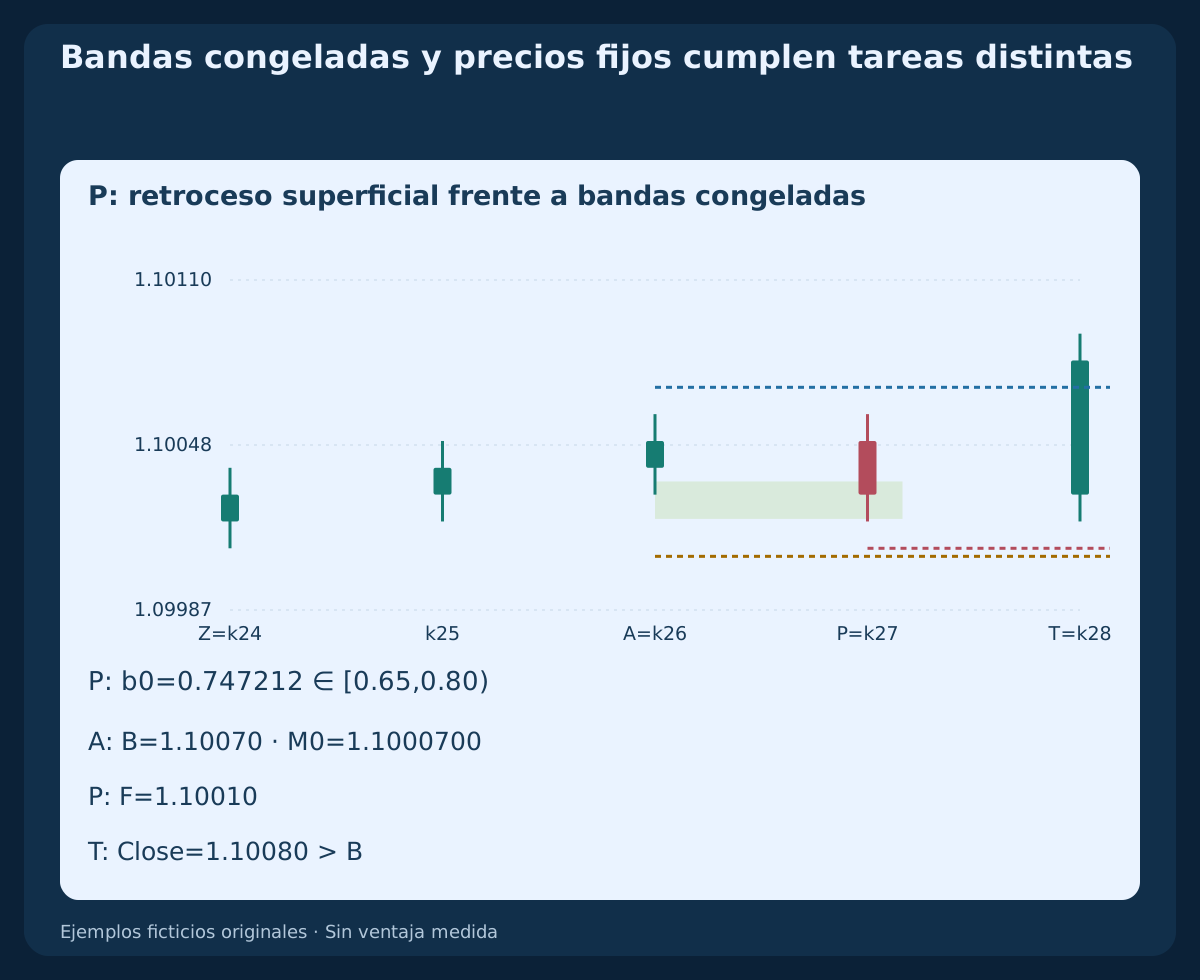
En A congelar M0=M(A); W0=W(A); L0=L(A). BUY fija además B=max High(Z…A)+1 pip; SELL, B=min Low(Z…A)−1 pip. Se incluyen ambos extremos del rango. Estos objetos quedan determinados solamente en A; ni la expansión posterior de bandas ni nuevos máximos cambian la referencia o B.
La única barra de retroceso es P=A+1 y la única de activación, T=P+1. BUY necesita Close(P)<Close(A); SELL, Close(P)>Close(A). Un cierre igual, otra barra de recorrido o un retroceso posterior no sustituyen P. La pendiente direccional de la media debe seguir válida en P y T.
5. Medir la poca profundidad con bandas congeladas
Definir b0(P)=(Close(P)−L0)/W0. BUY requiere 0.65≤b0(P)<0.80 AND Low(P)>M0; SELL, 0.20<b0(P)≤0.35 AND High(P)<M0. La igualdad con la media rechaza el caso. Este retroceso de una barra conserva una parte direccional de la referencia congelada; no es un cruce y recuperación de la banda central.
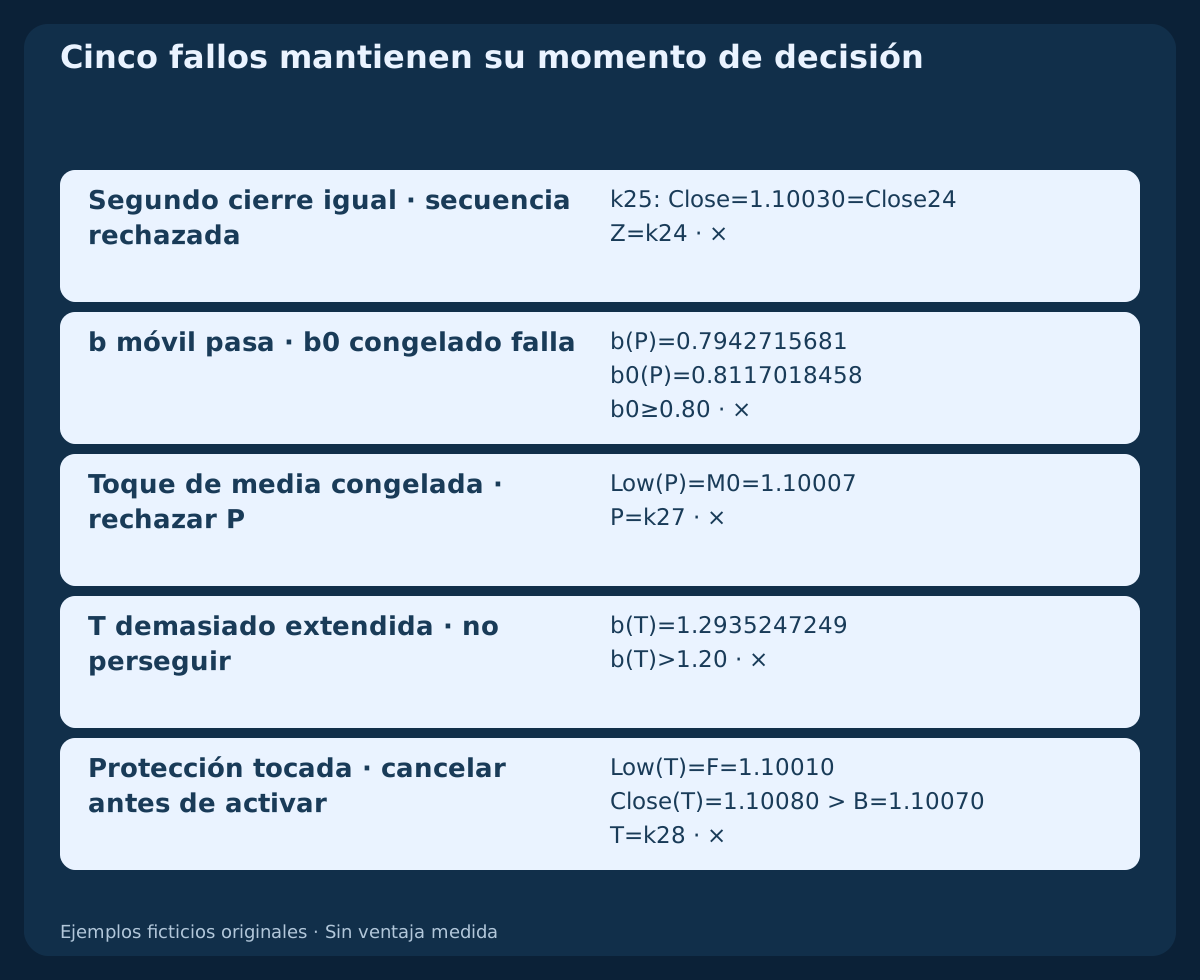
El BUY válido tiene ubicación congelada 0.7472118087. En otra historia el precio sí baja, pero b calculado con bandas actuales es 0.7942715681 y b0 congelado es 0.8117018458. Este último queda demasiado alto para el intervalo exigido. Sustituirlo por bandas actuales admitiría otro modelo. Comparar valores completos: los rótulos redondeados no deciden límites.
6. Aceptar solamente el siguiente cierre de ruptura
En T exigir para BUY Close(T−1)≤B<Close(T) y 0.80≤b(T)≤1.20. Para SELL, Close(T−1)≥B>Close(T) y −0.20≤b(T)≤0.20. La pendiente direccional a tres barras sigue siendo obligatoria; todas las barras necesarias deben estar completadas y ser contiguas. La ruptura de B y el retorno a la zona deben coincidir en T.
Una mecha, igualdad, cierre sin superar B o extensión excesiva de b falla la única prueba. Ninguna ruptura posterior lo repara. El techo de b es un límite experimental, no una predicción de giro. Si falta T en la primera observación o se pierde el plazo de primera cotización indicado abajo, la oportunidad vence sin sustituir otra barra.
7. Fijar protección y cancelar antes de activar
En P congelar BUY F=min Low(A…P)−1 pip o SELL V=max High(A…P)+1 pip, usando solamente A y P. Antes de probar T cancelar BUY con Low(T)≤F OR Low(T)≤M0 y SELL con High(T)≥V OR High(T)≥M0. El toque de estructura o media congelada tiene prioridad aunque el cierre pudiera cumplir la señal.
Tras consumir el episodio, bloquearlo hasta un cierre posterior que reinicie BUY con Close≤M o SELL con Close≥M, frente a la media actual de esa barra. El reinicio únicamente habilita orígenes futuros. La barra de cancelación no puede reiniciar ni armar el lado opuesto. Después de una salida verificada exigir otro reinicio posterior; ignorar orígenes surgidos con posición o solicitud sin resolver.
8. Reflejar SELL sin inventar precios Ask históricos
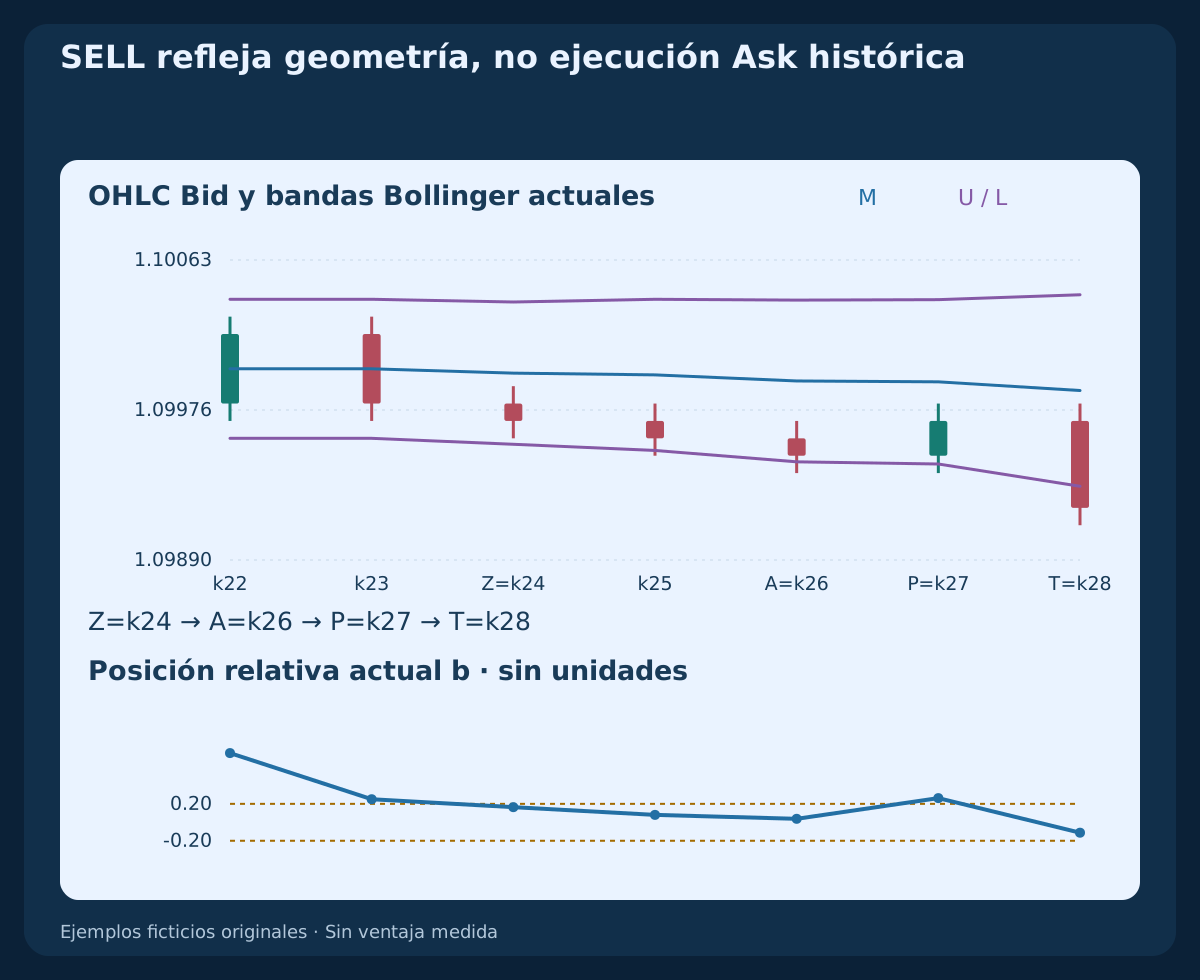
SELL refleja cada precio Bid mediante price′=2.20000−price e intercambia máximos y mínimos. Recalcular las bandas: la ubicación relativa resulta b′=1−b. El intervalo congelado también se refleja; media descendente y cierres decrecientes reemplazan el contexto BUY.
El techo Bid reflejado es una referencia estructural, no un máximo Ask observado. La ejecución lo traslada por el spread de la primera cotización como elección explícita. Cambios futuros de spread alteran el Bid correspondiente al stop Ask. Gráficos opuestos no aseguran el mismo riesgo ejecutable ni rendimiento.
9. Consumir la primera cotización tras T
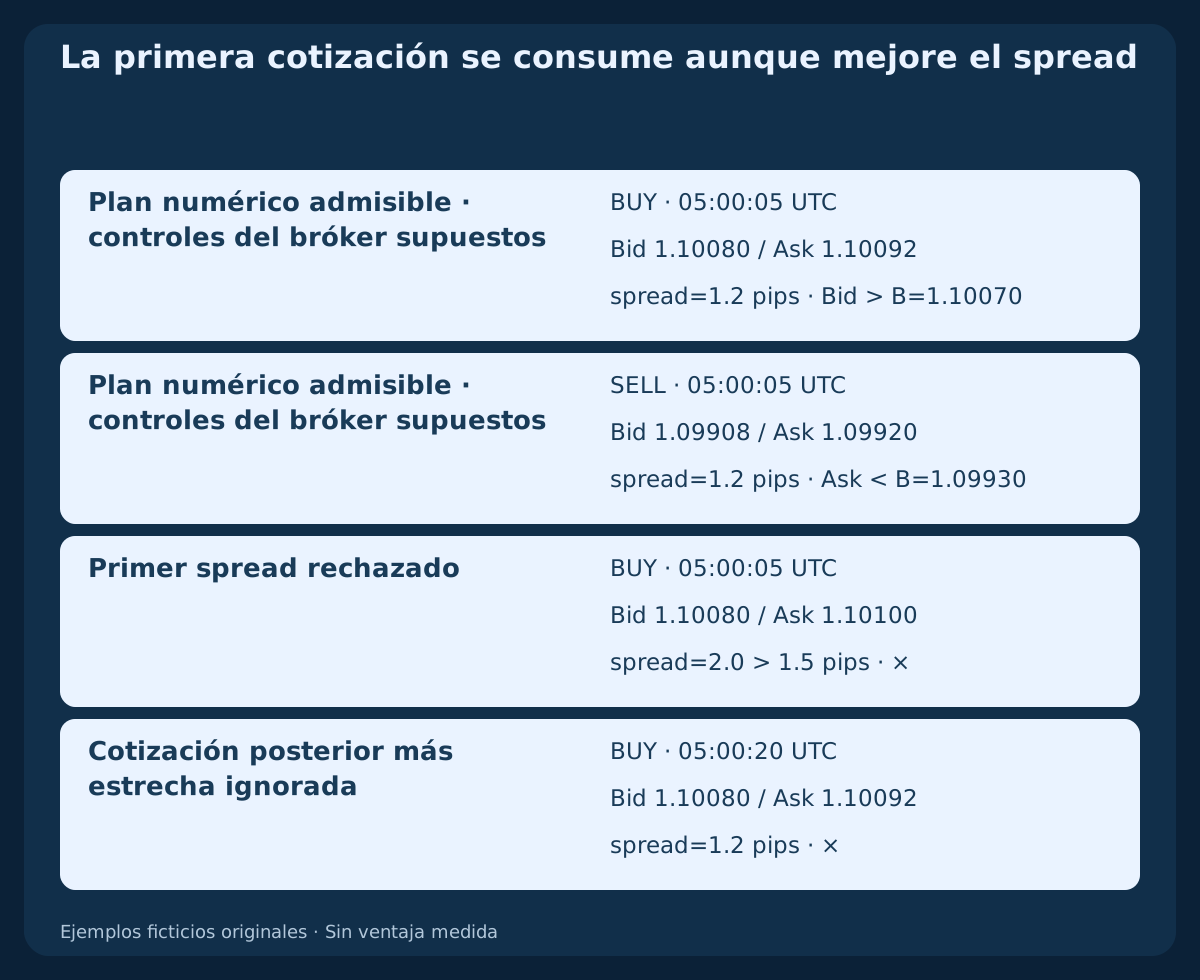
E es la barra H1 inmediatamente siguiente. Su primera cotización bilateral observada debe llegar con todos los datos cerrados disponibles dentro de 0≤elapsed≤30 seconds desde el cierre previsto de T. La falta de datos en esa primera observación consume la oportunidad. Una frontera horaria no demuestra llegada de datos ni ejecución.
Exigir precios positivos, Ask≥Bid, spread ≤1.5 pips, BUY Bid_entry>B o SELL Ask_entry<B. El desplazamiento adverso debe cumplir BUY Ask_entry−CloseBid(T)≤2 pips o SELL CloseBid(T)−Bid_entry≤2 pips. Tras trasladar la protección exigir 6≤R≤25 pips. La ruptura es estricta; los demás límites numéricos indicados incluyen igualdad. Una primera cotización fallida no tiene segundo intento.
10. Fijar salidas ejecutables y ocho barras de plazo
BUY entra por Ask con SL_Bid=F, R=(Ask_entry−F)/pip y TP_Bid=Ask_entry+2R×pip. SELL entra por Bid, congela s_entry=Ask_entry−Bid_entry y utiliza SL_Ask=V+s_entry, R=(SL_Ask−Bid_entry)/pip y TP_Ask=Bid_entry−2R×pip. Fijar precios absolutos antes de solicitar la orden; el deslizamiento real no los modifica.
No hay trailing, promedios ni salida parcial. Usar la primera ejecución protectora; si no ocurre, solicitar cierre total tras ocho barras H1, contando E, en Close(E+7), y ejecutar con la primera cotización negociable posterior. Las bandas nuevas no cambian niveles ni plazo. OHLC Bid no reconstruye Ask ni ordena dos salidas tocadas dentro de una barra: conservar la ambigüedad y obtener ticks.
11. Dimensionar un plan con costes desde el presupuesto
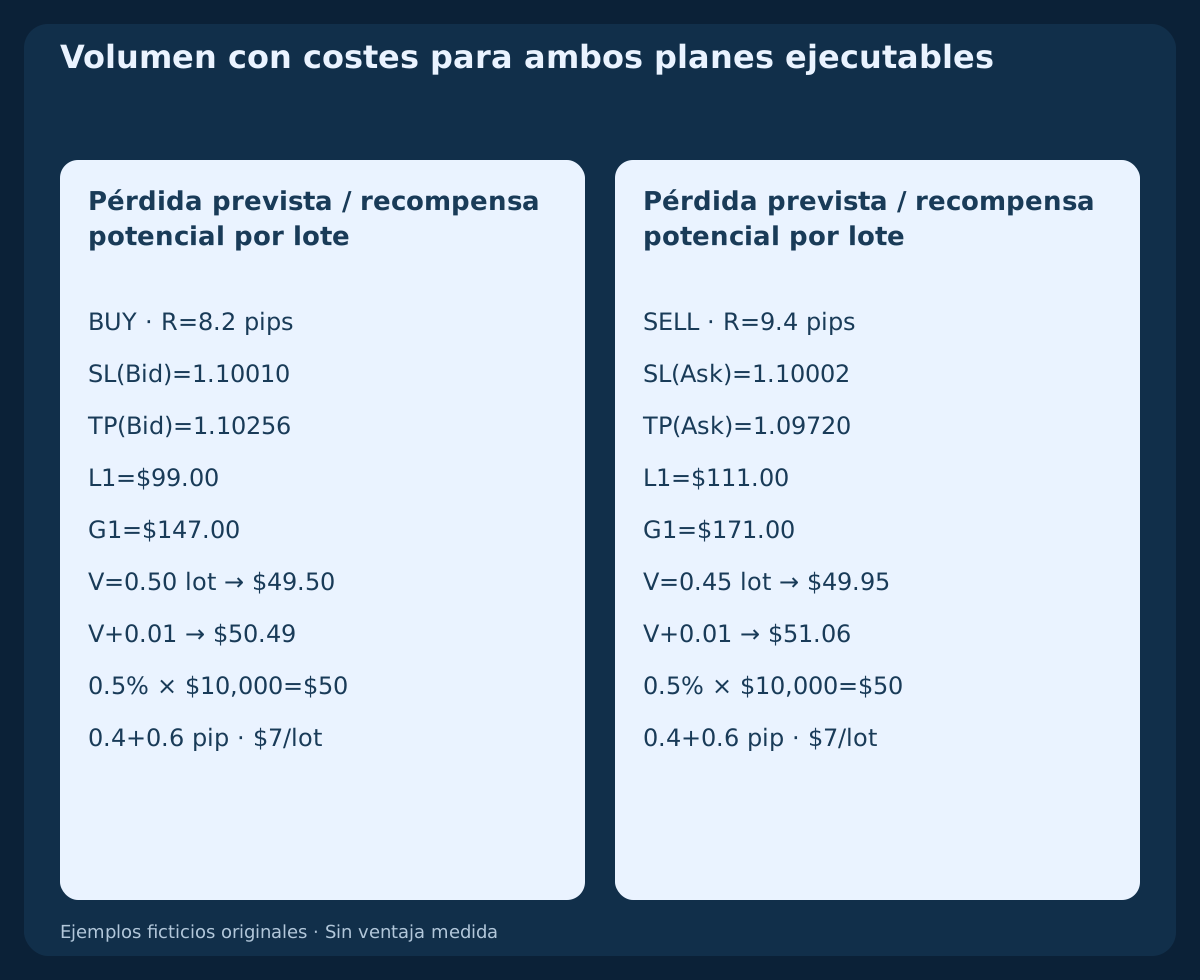
El presupuesto ilustrativo es 0.5% of equity: $10,000 permite $50. Se suponen $10 per pip per lot, comisión de ida y vuelta $7 per lot, pasos 0.01 lot y tolerancias adversas de entrada/salida 0.4+0.6=1 pip. La financiación es cero únicamente en estos ejemplos. Verificar contrato real y conversión a la moneda de la cuenta.
La pérdida estimada por lote es (R+1)×10+7 y la recompensa potencial después de esos costes, (2R−1)×10−7. Usar floor((50/loss_per_lot)/0.01)×0.01. Rechazar si el mínimo permitido excede presupuesto o fallan rejilla, stops, margen o permisos. Nunca ampliar protección para forzar aceptación. Los lados ejecutables ya incorporan spread; no sumarlo dos veces. El presupuesto no garantiza una pérdida máxima.
12. Reproducir el reloj y plan BUY completos
La barra cero abre en 2026-10-19 00:00 UTC. El origen es Z=k24, el tercer cierre A=k26, el retroceso P=k27 y la única activación T=k28. En A congelar M0=1.1000700 y W0=9.3037626797 pips, con B=1.10070; P fija F=1.10010. Su b0 queda dentro del intervalo requerido.
T cierra en 1.10080, frontera 2026-10-20 05:00 UTC. Suponer primera cotización en 05:00:05 UTC, Bid/Ask 1.10080 / 1.10092. Resultan R=8.2 pips, objetivo 1.10256 y pérdida/recompensa por lote $99 / $147. El volumen 0.50 lot planifica $49.50; el siguiente paso, $50.49. La salida temporal, si hace falta, tiene frontera 2026-10-20 13:00 UTC. No se proporciona ejecución posterior ni resultado.
13. Comprobar SELL con sus propios lados
SELL congela B=1.09930, M0=1.0999300 y techo Bid V=1.09990. T cierra en 1.09920. El retroceso sube sin tocar la media congelada; solamente el siguiente cierre rompe el precio fijo mientras permanece en la zona relativa SELL.
Suponer Bid/Ask 1.09908 / 1.09920, spread 1.2 pips. El stop Ask 1.10002 produce R=9.4 pips y objetivo Ask 1.09720. Pérdida/recompensa por lote $111 / $171; 0.45 lot planifica $49.95, frente a $51.06 en el siguiente paso. El reloj coincide con BUY. Dos veces el riesgo bruto de precio no son dos veces la pérdida monetaria neta planificada.
14. Conservar primeras rupturas fallidas y cancelaciones
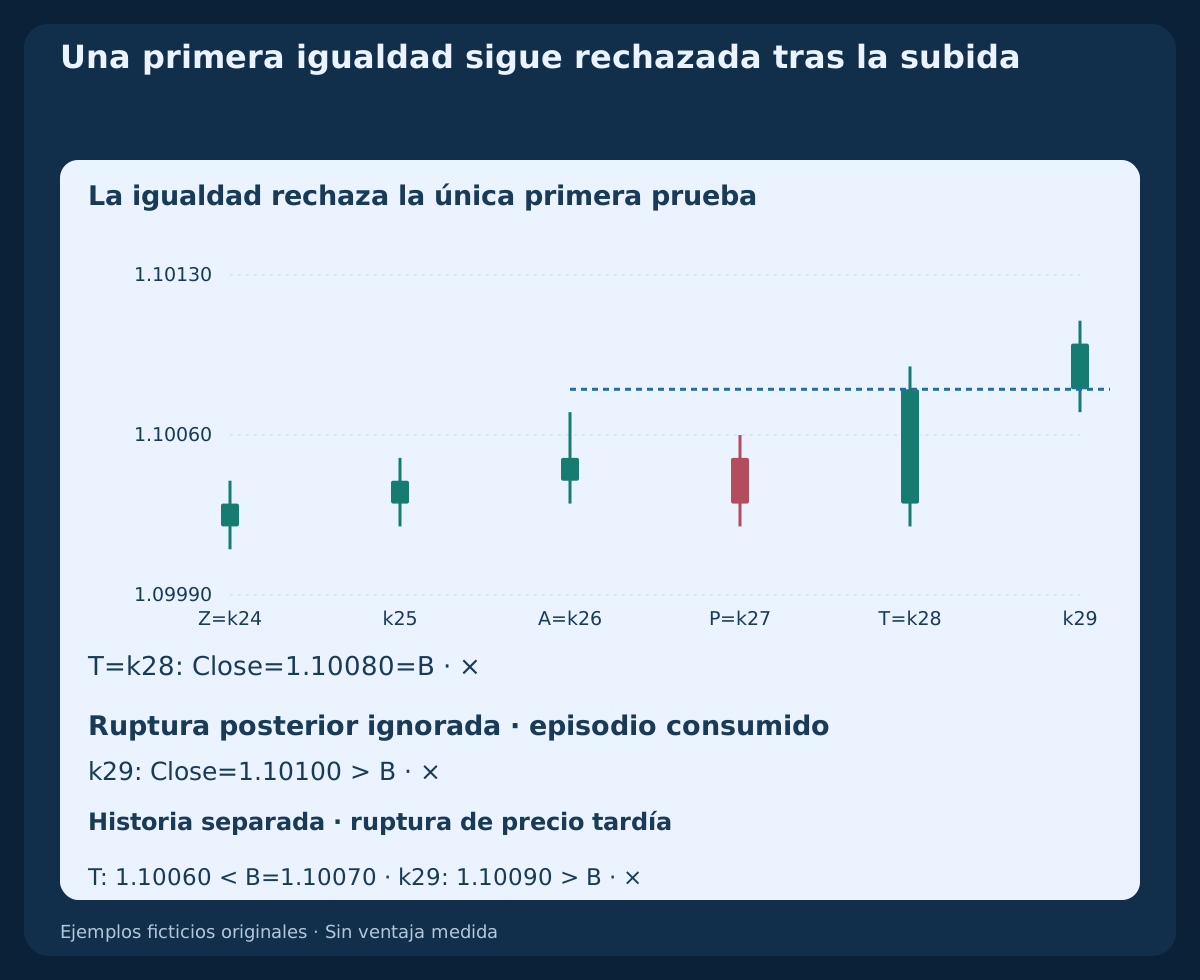
En la historia de igualdad una mecha anterior fija B=1.10080. T cierra en 1.10080 y falla; k29 con cierre 1.10100 se ignora. En la historia independiente de ruptura tardía T cierra en 1.10060, bajo B=1.10070; el cierre posterior 1.10090 no tiene configuración antigua que completar.
Otras historias aíslan un segundo cierre igual, sustitución por bandas móviles, toque de media en P, extensión excesiva b(T)=1.2935247249 y toque protector en T. La primera cotización rechazada supone 1.10080 / 1.10100 a 05:00:05 UTC, spread 2.0 pips. La posterior de 05:00:20 UTC, 1.10080 / 1.10092, se ignora. Son construcciones independientes, no ejecuciones alternativas elegidas tras conocer resultados.
15. Descargar el historial y leer búferes cerrados MT4
El primer CSV aporta 10 histories / 292 bars, calentamiento completo, varianza poblacional, bandas, b actual y referencias causales congeladas. El segundo registra decisiones y cotizaciones supuestas. La tabla muestra seis barras BUY; W está en pips, mientras el CSV usa unidades de precio. Las celdas iniciales vacías son indisponibles, no ceros. No se añade una trayectoria futura rentable. Las horas UTC de eventos de barra son fronteras de cierre previstas; las horas de cotización son observaciones supuestas separadas, no ejecuciones.
Inspeccionar una banda superior completada mediante iBands(NULL,PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_UPPER,1). Seleccionar MODE_MAIN o MODE_LOWER para las demás líneas con iguales entradas. El desplazamiento histórico dos es el cierre anterior; cero sigue formándose. Guardar fechas de barras, no números de desplazamiento permanentes. MT4 identifica aperturas; aquí UTC indica cierres previstos. Verificar conversión histórica del reloj y valores del terminal.
Descargar diez historias H1 ficticias y referencias Bollinger (CSV)
Descargar decisiones y planes de cotización supuestos (CSV)
| Índice | Frontera de cierre UTC | Cierre Bid | Media M | W (pips) | b actual |
|---|---|---|---|---|---|
| 23 | 2026-10-20 00:00:00 UTC | 1.10020 | 1.1000000 | 8.000000 | 0.750000 |
| 24 | 2026-10-20 01:00:00 UTC | 1.10030 | 1.1000250 | 8.185353 | 0.835966 |
| 25 | 2026-10-20 02:00:00 UTC | 1.10040 | 1.1000350 | 8.697126 | 0.919679 |
| 26 | 2026-10-20 03:00:00 UTC | 1.10050 | 1.1000700 | 9.303763 | 0.962179 |
| 27 | 2026-10-20 04:00:00 UTC | 1.10030 | 1.1000750 | 9.455157 | 0.737965 |
| 28 | 2026-10-20 05:00:00 UTC | 1.10080 | 1.1001250 | 11.018167 | 1.112625 |
16. Reconciliar el riesgo y probar la especificación
Permitir como máximo una posición propia por instrumento y una solicitud inicial de mercado con protección por oportunidad. Rechazo, recotización o respuesta incierta no autorizan reintento automático. Reconciliar tickets, exposición y protección antes de nuevo riesgo; si un fill verificado carece de protección necesaria, intentar cierre controlado y bloquear entradas hasta resolverlo.
En el álgebra, side es +1 para BUY y −1 para SELL; v0 es la varianza en A y q0 es side por (Close(P) menos M0), que debe ser positivo. La referencia evita raíces redondeadas en las condiciones. Para q=side×(Close−M) positivo ajustado a la dirección, el recorrido usa 36v≤25q²≤196v y el retroceso congelado 9v0≤25q0²<36v0, con q0 congelado positivo correspondiente. Probar límites, prefijos causales, datos ausentes, prioridad de reinicio, costes Bid/Ask e historial no visto. Las construcciones verifican reglas y aritmética, no tasa de acierto, óptimo ni preparación real.
Preguntas frecuentes
¿Un toque superior significa SELL?
No. El precio puede seguir junto a la banda. Se necesitan un episodio nuevo, tres cierres direccionales, un retroceso congelado concreto y la única prueba siguiente; el toque aislado no es entrada.
¿Se recalculan las bandas del retroceso en P?
Las bandas actuales existen, pero su ubicación se mide con la banda inferior y anchura congeladas en el tercer cierre. Un b actual válido no sustituye un b0 fallido.
¿Puede la barra posterior a T reparar una igualdad?
No. La igualdad falla la única prueba. Una ruptura posterior se ignora hasta otro reinicio en la media y un origen independiente futuro.
¿Puede una secuencia fallida reiniciar con otras tres barras?
No. El primer fallo consume el episodio. No se buscan ventanas móviles posteriores sin el reinicio definido.
¿El stop SELL es un máximo Ask histórico?
No. El techo Bid completado se traslada por el spread de entrada. El stop Ask fijo es un umbral del modelo y su relación con Bid puede cambiar con el spread.
¿Las diez historias demuestran rentabilidad?
No. Son datos ficticios y planes de cotización supuestos sin solicitudes, fills ni resultados observados. Los parámetros y plazos siguen sin validar.
Fuentes y notas de investigación
Las fuentes primarias respaldan definiciones, interpretación del recorrido, argumentos MT4, horas de apertura y restricciones de ejecución. Episodios, retroceso congelado, ruptura, protección, plazos, costes y datos son hipótesis originales; las referencias no validan su rendimiento.
- John Bollinger: toques, recorrido e interpretación
- MetaTrader 4: media simple y desviación poblacional
Hipótesis educativa. Diez historias ficticias y cotizaciones supuestas; sin órdenes observadas, backtest, ventaja medida ni resultado garantizado.