

トレンドが続く間、価格は外側のボリンジャーバンド付近にとどまることがあります。それだけではエントリー条件になりません。本モデルは方向性のある3本の終値を確認して基準を固定し、最初の浅い押し戻りと期限を限定した次のブレイクだけを扱います。
1. 異なるエントリー対象を持つ継続モデル
この独自仮説は、スクイーズや中心線をまたぐ戻りを要求せず、形成済みの外側ゾーンを追跡します。従来のH1ボリンジャー/RSIモデルはRSIを伴う中心線の回復を買います。本モデルのBUYは固定した中心線より上で浅く押し、その前の価格水準を上抜きます。SELLも定義しており、時間足だけを変更したものではありません。
架空のEURUSD H1 Bid OHLC、終値ベースのバンド、USD口座を用い、1 pip=0.0001とします。閾値、余裕幅、期限、費用は研究上の選択であり最適値ではありません。位置、傾き、価格方向は同じ価格履歴を再利用し、独立した証拠にはなりません。実注文や測定済みの売買成績は示していません。
2. バンド基準と単位を明示する
現在の確定足を含む20本の終値からM=ΣClose/20、v=Σ(Close−M)²/20、U=M+2√v; L=M−2√v、W=U−L、b=(Close−L)/Wを計算します。分散の分母は20、中心は単純平均、表示シフトはゼロです。Wは価格差、bは無次元の位置です。
Mとバンドはk19から、3本前との傾き比較はk22から利用できます。前のbが存在すれば、最初の適格な起点もk22で生じ得ます。未取得値は未取得のままとし、Wがゼロならbは未定義で起点を作れません。2標準偏差は将来の収容率を保証しません。端末との数値一致を主張する前に実際の履歴を照合します。
3. 新しいゾーン進入から3本を数える
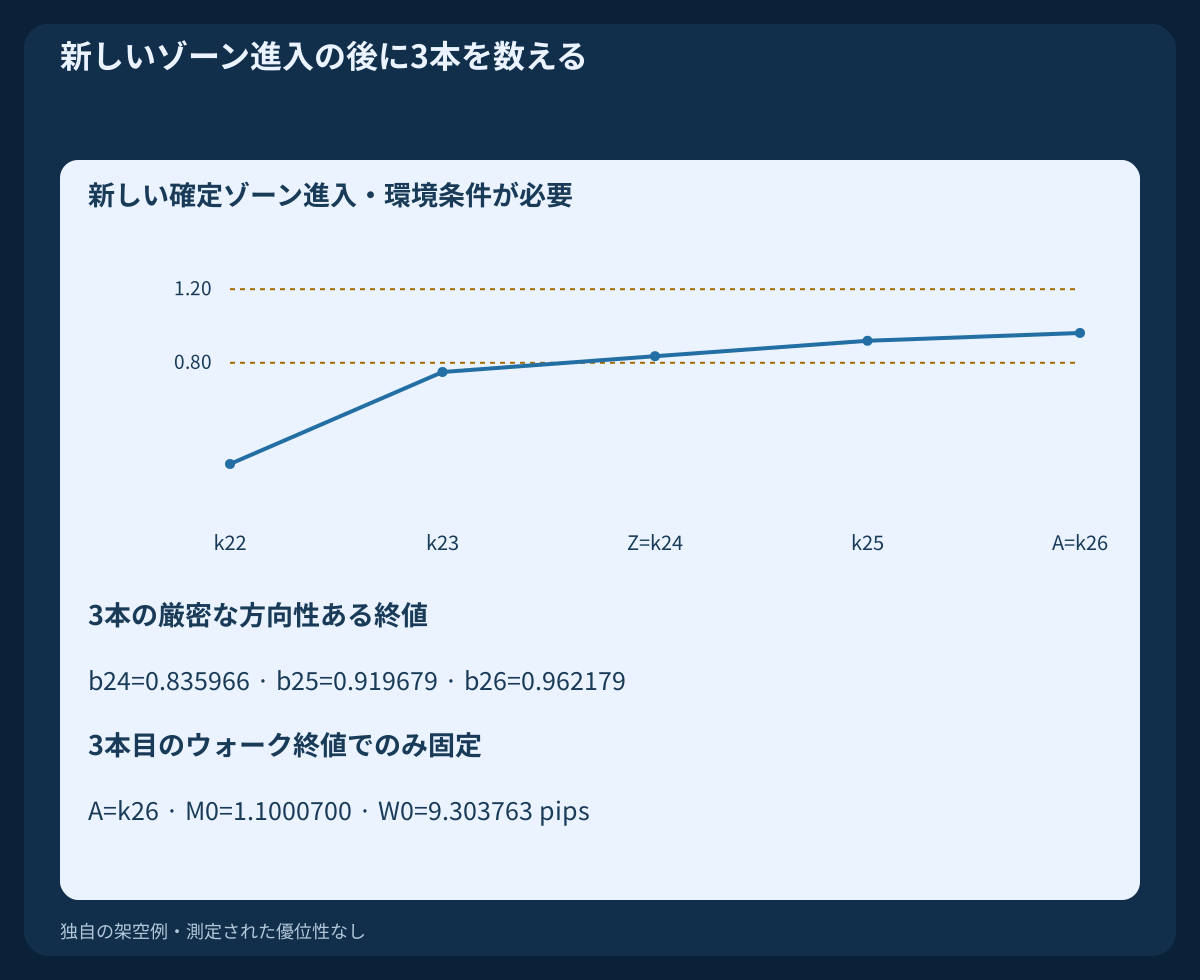
BUYの起点Zはb(Z−1)<0.80 AND 0.80≤b(Z)≤1.20、SELLはb(Z−1)>0.20 AND −0.20≤b(Z)≤0.20を要求します。両方の確定済みbが必要です。Zと次の2本でBUYはさらにClose(t)>Close(t−1) AND M(t)>M(t−3)を満たし、SELLでは両方の厳密比較を逆にします。定義した相対ゾーンへの進入であり、外側バンドの交差そのものとは限りません。
対象はZ, Z+1, A=Z+2です。3本とも各方向の両端を含むb区間、厳密な終値方向、中心線の傾きを維持します。最初の失敗でそのエピソードを消費し、その後に都合のよい連続3本を探し直しません。単なる接触は確認ではなく、前の値がない状態から交差を作ってはいけません。
4. 3本目の確定時に基準を固定する
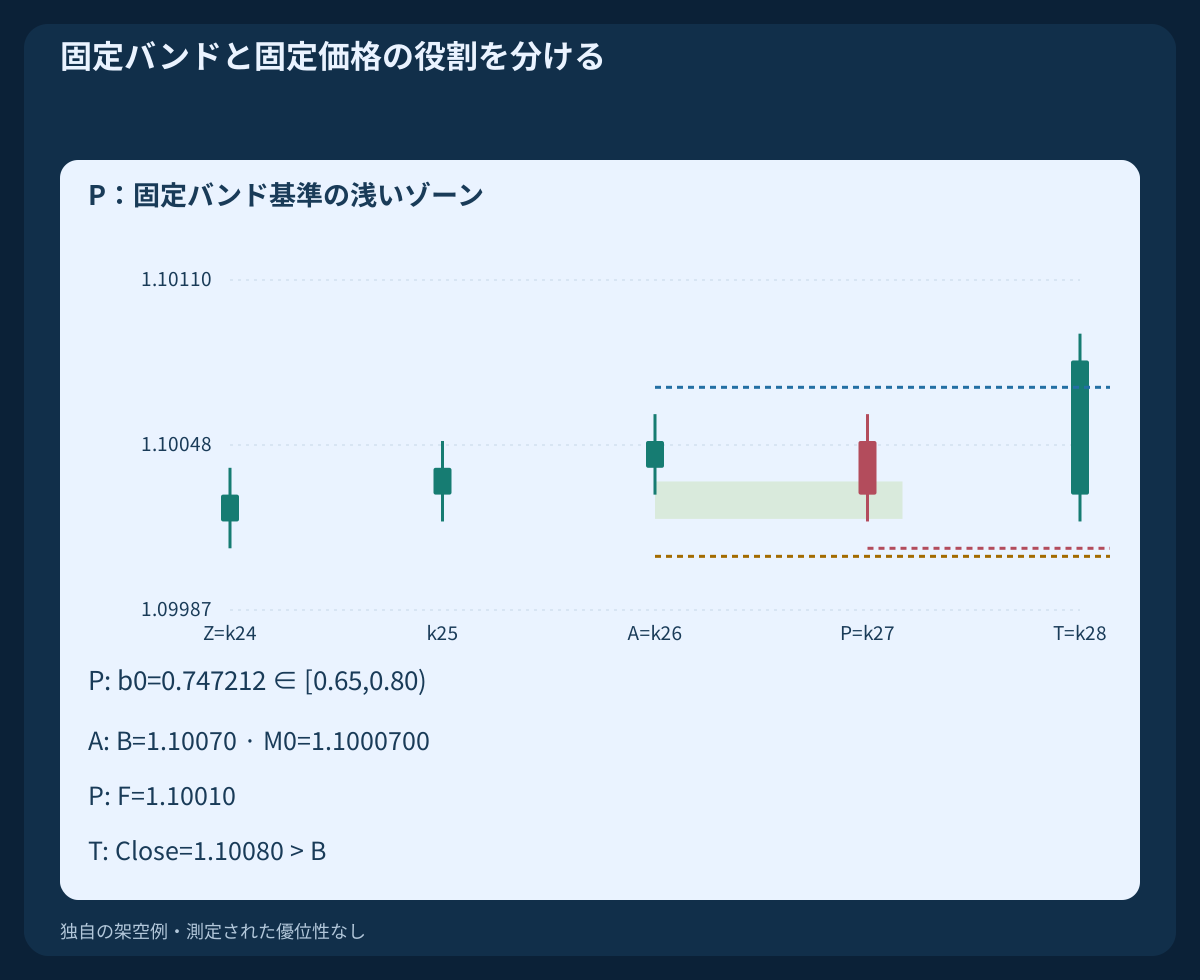
AでM0=M(A); W0=W(A); L0=L(A)を固定します。BUYはB=max High(Z…A)+1 pip、SELLはB=min Low(Z…A)−1 pipも固定します。期間の両端を含みます。これらが確定するのはAだけであり、その後のバンド拡大や高値で基準とBを動かしません。
押し戻りに使えるのはP=A+1だけで、その次のT=P+1だけがトリガー足です。BUYはClose(P)<Close(A)、SELLはClose(P)>Close(A)を要求します。同値の終値、追加のバンドウォーク足、後の押し戻りでPを置き換えません。方向に合う中心線の傾きはPとTでも必要です。
5. 浅さを固定バンド基準で測る
b0(P)=(Close(P)−L0)/W0を定義します。BUYは0.65≤b0(P)<0.80 AND Low(P)>M0、SELLは0.20<b0(P)≤0.35 AND High(P)<M0を要求します。中心線との同値接触は不採用です。1本の押し戻りが固定基準の方向性ある部分に残る条件であり、中心線を抜けて戻るセットアップではありません。
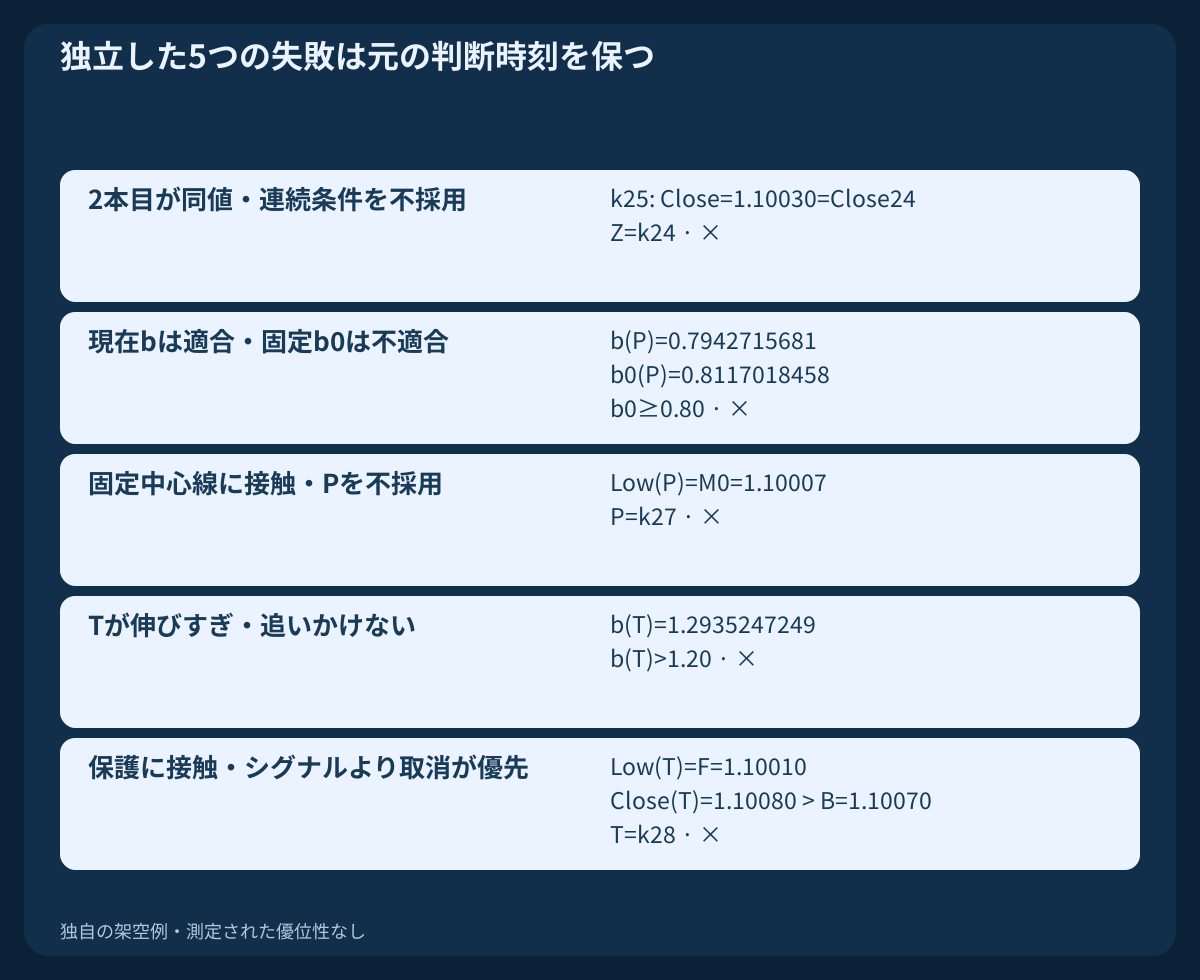
有効なBUYの固定位置は0.7472118087です。別履歴では価格が実際に下がっても、現在バンドによるbは0.7942715681、固定b0は0.8117018458です。後者は要求区間に入るには高すぎます。現在バンドへの置き換えは別モデルを採用することになります。丸めた図の値ではなく完全な値で境界を判定します。
6. 直後の1本だけで固定価格を突破する
TではBUYがClose(T−1)≤B<Close(T)と0.80≤b(T)≤1.20、SELLがClose(T−1)≥B>Close(T)と−0.20≤b(T)≤0.20を満たす必要があります。3本前に対する中心線の方向性も維持し、必要な足はすべて確定し、時間的に連続していなければなりません。固定価格の突破とゾーンへの復帰は同じTで起きる必要があります。
ヒゲ、同値、Bを越えない終値、過度のb拡張は唯一の判定に失敗します。後の突破で修復できません。b上限は研究上の延伸制限であり、反転予測ではありません。初回観測時にTが取得できない場合、または後述の初回気配期限を過ぎた場合は失効し、別の足を代用しません。
7. 保護価格を固定し取消を先に判定する
PでAとPだけからBUYのF=min Low(A…P)−1 pip、SELLのV=max High(A…P)+1 pipを固定します。Tのシグナル判定前にBUYはLow(T)≤F OR Low(T)≤M0、SELLはHigh(T)≥V OR High(T)≥M0なら取り消します。終値条件が通っていても、構造または固定中心線への接触が優先されます。
消費後は、後続確定足がその足の現在の中心線に対しBUYでClose≤M、SELLでClose≥Mとなるまでロックします。そのリセット足は将来の起点を許可するだけです。取消足で同時にリセットしたり反対側を開始したりしません。確認済み決済後も新たな後続リセットを要求し、保有中や注文結果未確認中の起点は採用しません。
8. SELLを反射しても過去Askは作らない
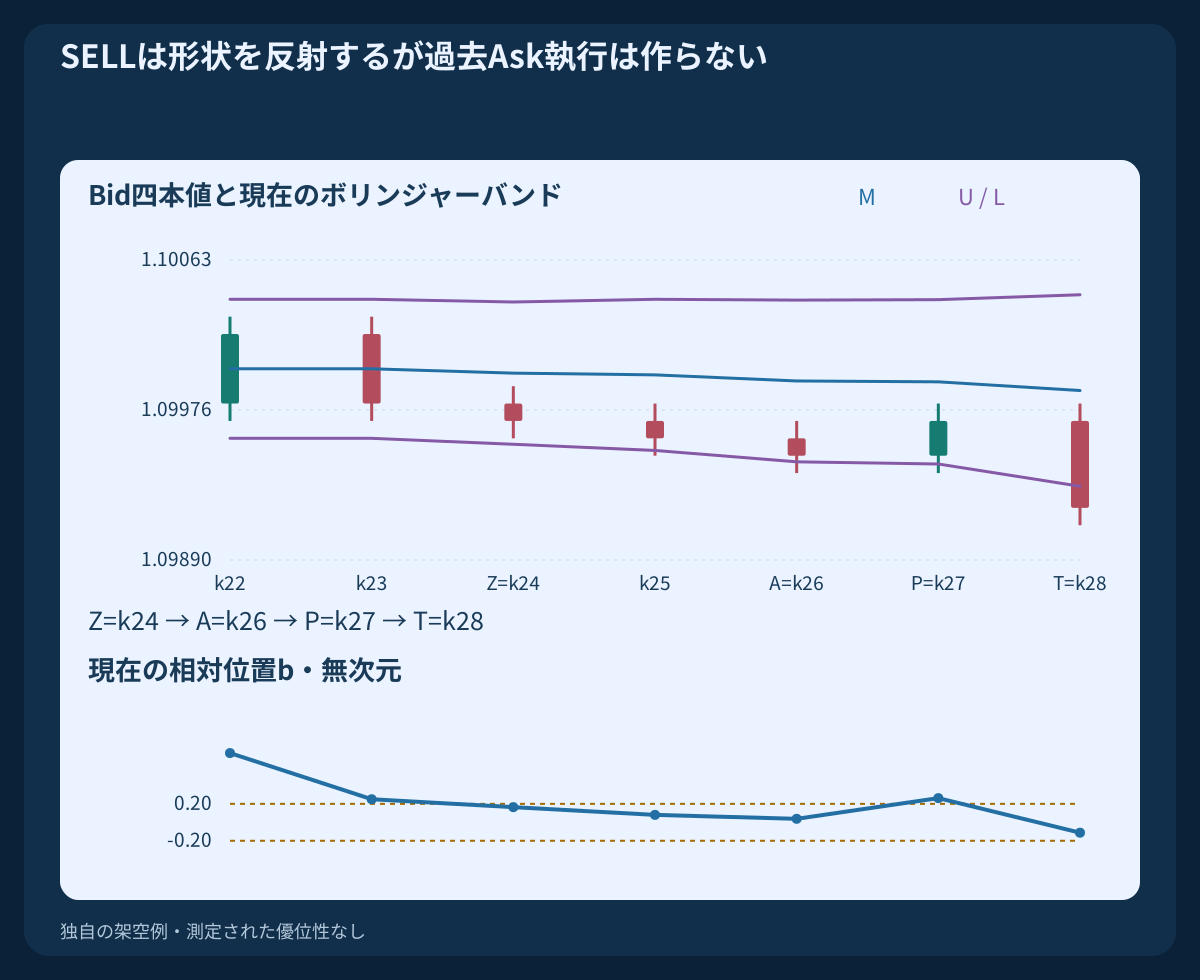
SELL履歴は全Bid価格をprice′=2.20000−priceで反射し、高値と安値を交換します。バンドを再計算すると位置はb′=1−bになります。固定押し戻り区間も対称です。BUYの上向き中心線と上昇終値を、下向き中心線と低下終値に置き換えます。
反射したBid上限は構造基準であり、観測済みAsk高値ではありません。執行モデルでは最初のスプレッドでAsk側に換算するという明示的な規約を使います。後のスプレッド変化でAskストップ発動時のBidは変わり得ます。反対形状の図は同じ執行リスクや成績を保証しません。
9. Tの後の最初の気配値だけを消費する
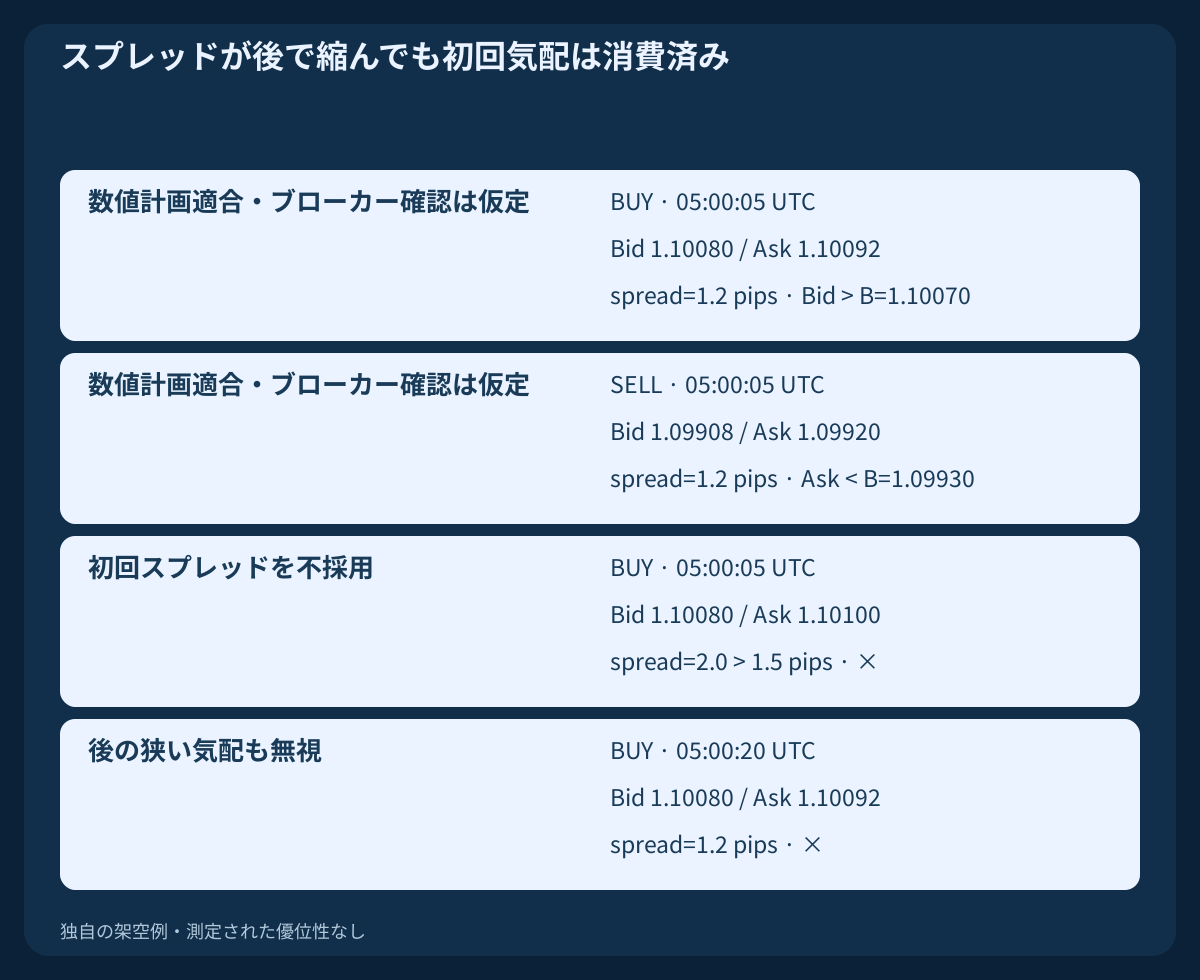
Eは直後のH1足です。最初に観測したBid/Askが、必要な確定データのそろった状態でTの予定終了から0≤elapsed≤30 secondsに届く必要があります。初回観測時のデータ欠損は機会の消費です。時刻境界だけではデータ到着や売買可能性を証明しません。
価格が正、Ask≥Bid、スプレッド≤1.5 pips、BUYはBid_entry>B、SELLはAsk_entry<Bを要求します。不利な変位はBUYでAsk_entry−CloseBid(T)≤2 pips、SELLでCloseBid(T)−Bid_entry≤2 pips以下とします。保護価格を換算した後に6≤R≤25 pipsを要求します。突破は厳密比較、その他の明記した上限下限は同値を含みます。初回失敗後に再試行はありません。
10. 執行側の出口と8本の期限を固定する
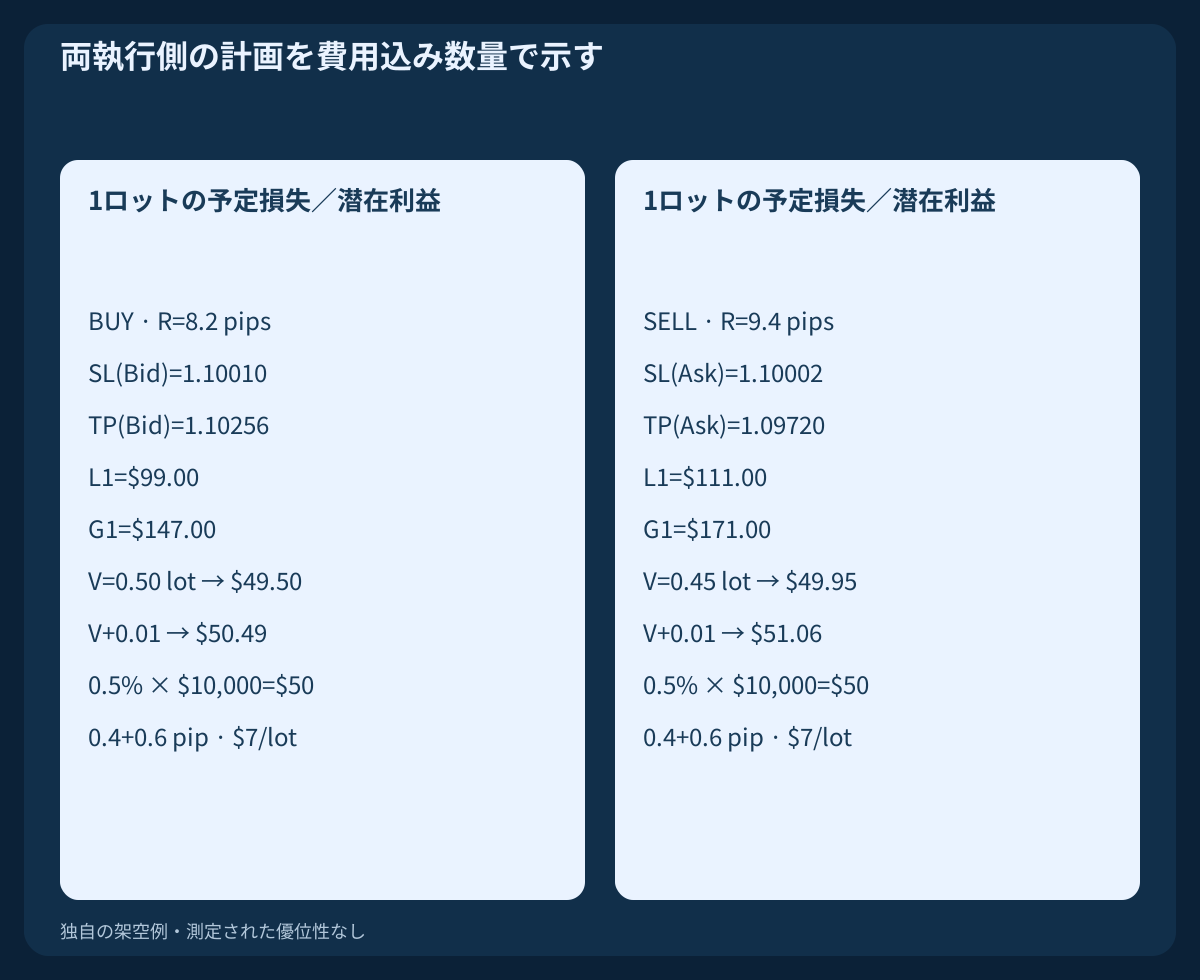
BUYはAskで入り、SL_Bid=F、R=(Ask_entry−F)/pip、TP_Bid=Ask_entry+2R×pipを使います。SELLはBidで入り、s_entry=Ask_entry−Bid_entryを固定してSL_Ask=V+s_entry、R=(SL_Ask−Bid_entry)/pip、TP_Ask=Bid_entry−2R×pipを使います。注文要求前に絶対価格を固定し、実約定のスリッページでも動かしません。
トレーリング、ナンピン、部分決済はありません。最初の保護執行で終了し、なければEを含む8本のH1が終わるClose(E+7)で全決済を要求し、その後の最初の取引可能気配で執行します。新しいバンドで期限や価格を動かしません。Bid OHLCはAsk執行や同一足内の二つの出口の順序を復元できず、曖昧ならティックを取得します。
11. 費用を含む金額予算から数量を切り下げる
例の予算は0.5% of equityで、$10,000なら$50です。$10 per pip per lot、往復手数料$7 per lot、数量刻み0.01 lot、入口・出口の不利約定余裕0.4+0.6=1 pipを仮定します。資金調達費用ゼロは例だけの前提です。実際の契約と口座通貨換算を確認します。
1ロットの推定損失は(R+1)×10+7、同じ費用控除後の潜在利益は(2R−1)×10−7です。floor((50/loss_per_lot)/0.01)×0.01で数量を求めます。最小数量で予算超過、価格刻み、ストップ距離、証拠金、権限の不適合は不採用です。受理のために保護を広げません。執行側価格にスプレッドは既に含まれ、二重計上しません。予定予算は実損失上限の保証ではありません。
12. BUYの時系列と見積りを再現する
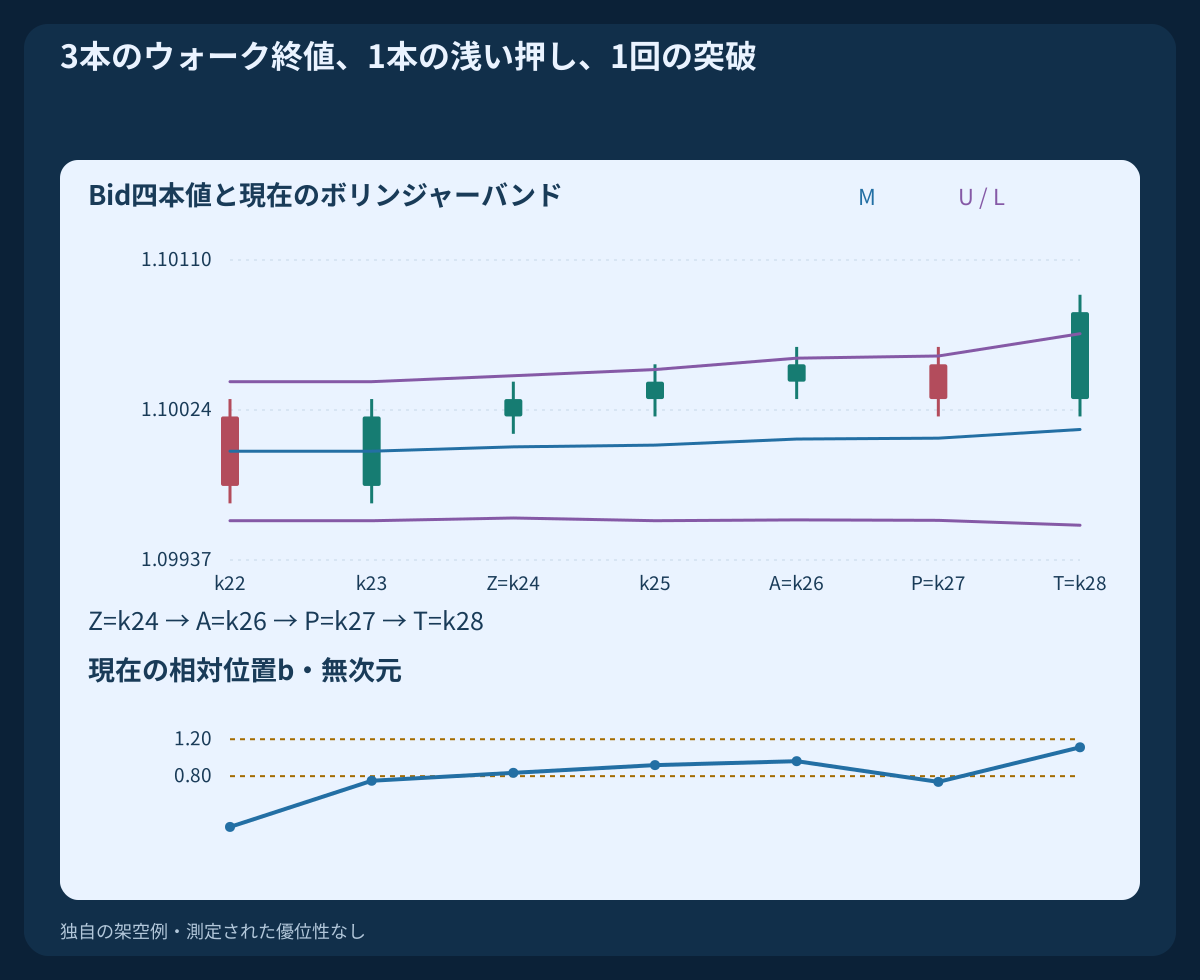
足ゼロの開始は2026-10-19 00:00 UTCです。起点Z=k24、3本目A=k26、押しP=k27、唯一のトリガーT=k28となります。AでM0=1.1000700とW0=9.3037626797 pips、B=1.10070を固定し、PでF=1.10010を固定します。固定b0は要求区間内です。
Tの終値は1.10080、予定終了は2026-10-20 05:00 UTCです。最初の気配を05:00:05 UTC、Bid/Askを1.10080 / 1.10092と仮定すると、R=8.2 pips、目標1.10256、1ロット損失/潜在利益$99 / $147です。0.50 lotは$49.50を計画し、次の刻みは$50.49です。必要なら時間決済の境界は2026-10-20 13:00 UTCです。その後の約定や成果は提示していません。
13. SELLを固有の執行側で検算する
SELLはB=1.09930、M0=1.0999300、Bid上限V=1.09990を固定し、Tは1.09920で終わります。戻りは固定中心線に触れず上昇し、直後の唯一の終値だけが固定水準を下抜き、SELLの相対区間に残ります。
最初のBid/Askを1.09908 / 1.09920、スプレッドを1.2 pipsと仮定します。Askストップ1.10002からR=9.4 pips、Ask目標1.09720です。1ロット損失/潜在利益$111 / $171、0.45 lotの予定損失$49.95、次の刻み$51.06となります。時刻はBUYと同じです。価格上の粗い2R目標は、費用込み予定損失の2倍の純利益ではありません。
14. 最初の失敗と独立した取消を保持する
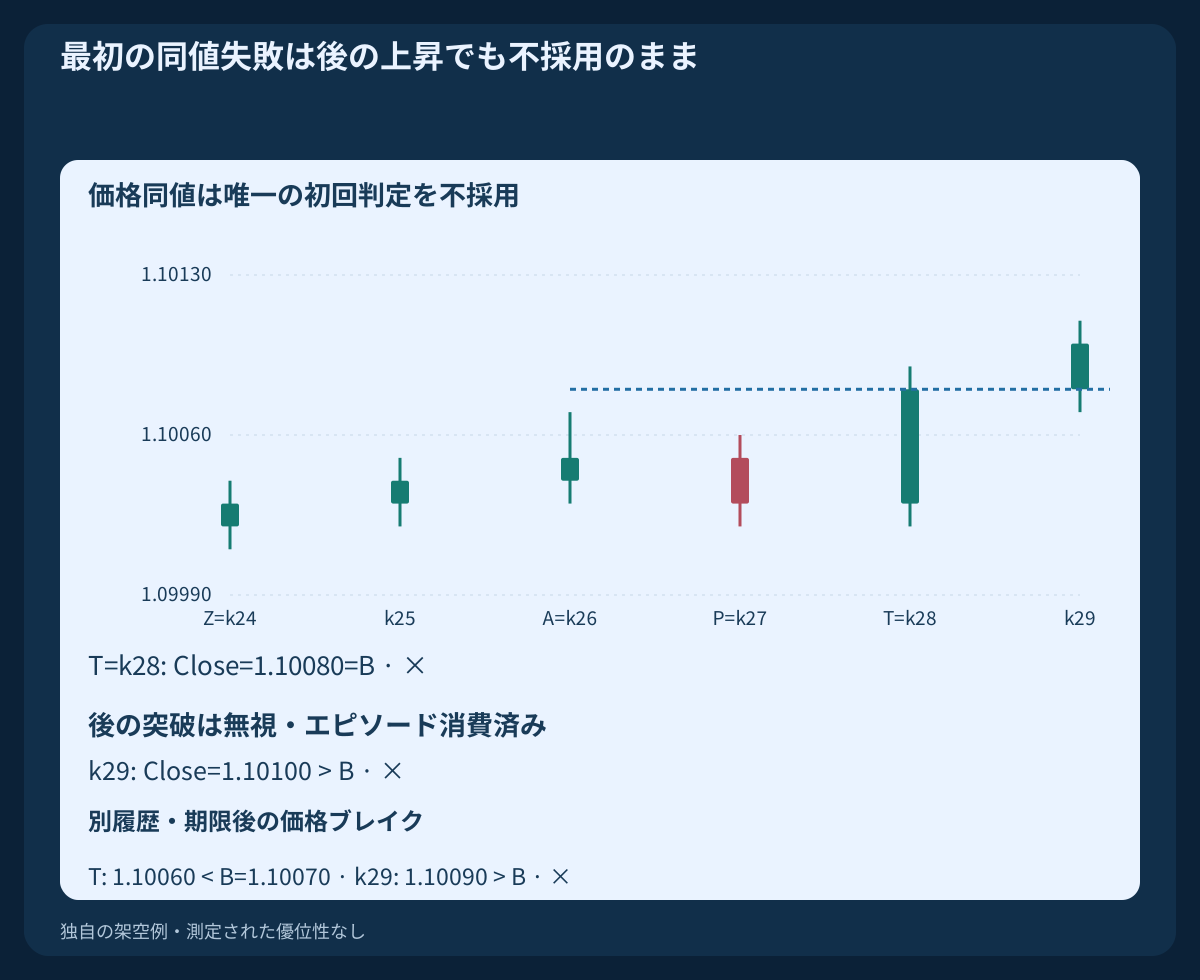
同値ケースでは先行ヒゲによってB=1.10080を固定します。Tは1.10080で終わり不採用、k29の終値1.10100は無視します。別の遅い突破ケースではTが1.10060とB=1.10070未満で終わり、その後の1.10090には完成させる旧セットアップがありません。
他の履歴は2本目の同値、現在バンドの代用、Pの固定中心線接触、Tの過伸長b(T)=1.2935247249、Tの保護価格接触を分離します。初回拒否ケースは05:00:05 UTCの1.10080 / 1.10100、スプレッド2.0 pipsです。その後の05:00:20 UTCの1.10080 / 1.10092は無視します。結果を見て選ぶ代替約定ではなく独立した構成例です。
15. 全履歴を取得しMT4の確定バッファを読む
最初のCSVは10 histories / 292 bars、全初期区間、母分散、バンド、現在b、当時確定した固定値を含みます。次のCSVは判断イベントと仮定した気配です。表はBUYの6本を抜粋しWをpips表示しますが、CSVの幅は価格単位です。初期空欄は未取得で、ゼロではありません。後の利益経路や約定は付けていません。 バーイベントのUTCは予定終了境界であり、気配値のUTCは別途仮定した観測時刻です。約定時刻を表していません。
確定上側バンドはiBands(NULL,PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_UPPER,1)で確認できます。同じ入力で他の線にMODE_MAINまたはMODE_LOWERを選びます。前の確定足はシフト2、シフト0は形成中です。変動するシフト番号ではなく時刻を保存します。MT4時刻は開始、図表のUTCは予定終了を示します。過去の時差換算と端末出力を検証します。
| 番号 | UTC予定終了 | Bid終値 | 中心M | W(pips) | 現在b |
|---|---|---|---|---|---|
| 23 | 2026-10-20 00:00:00 UTC | 1.10020 | 1.1000000 | 8.000000 | 0.750000 |
| 24 | 2026-10-20 01:00:00 UTC | 1.10030 | 1.1000250 | 8.185353 | 0.835966 |
| 25 | 2026-10-20 02:00:00 UTC | 1.10040 | 1.1000350 | 8.697126 | 0.919679 |
| 26 | 2026-10-20 03:00:00 UTC | 1.10050 | 1.1000700 | 9.303763 | 0.962179 |
| 27 | 2026-10-20 04:00:00 UTC | 1.10030 | 1.1000750 | 9.455157 | 0.737965 |
| 28 | 2026-10-20 05:00:00 UTC | 1.10080 | 1.1001250 | 11.018167 | 1.112625 |
16. エクスポージャーを照合して仕様を検証する
銘柄あたり自己管理ポジションは最大1つ、機会あたり初回の保護付き成行要求は1回です。拒否、リクオート、不明応答で自動再送しません。チケット、保有と保護を照合するまで新規リスクを停止します。確認済み約定に必要な保護がなければ管理された決済を試み、結果が確定するまで新規を止めます。
式のsideはBUYで+1、SELLで−1です。v0はAの分散、q0はsideと(Close(P)からM0を引いた値)の積で、正である必要があります。 基準の判定では丸めた平方根を使いません。方向調整後の正のq=side×(Close−M)に対してウォーク条件は36v≤25q²≤196v、固定押し戻り条件は対応する正のq0を使う9v0≤25q0²<36v0です。境界、因果的な各履歴末端、欠損、リセット優先、現実的Bid/Ask費用、未使用履歴を検証します。構成例が示すのは規則と計算であり、勝率、最適性、実運用準備ではありません。
よくある質問
上側バンド接触はSELLですか。
いいえ。価格は外側バンド付近を進み続けられます。新しいゾーン進入、3本の方向性ある終値、固定基準の押し戻り、唯一の次足判定が必要です。
Pで押し戻り用バンドを再計算しますか。
現在バンドは存在しますが、押し戻り位置には3本目で固定した下側バンドと幅を使います。現在bが通っても固定b0の失敗を置き換えられません。
Tの次の足で同値ブレイクを救済できますか。
できません。同値は唯一の判定に失敗します。後続の中心線リセットと新しい独立起点まで、後の突破を無視します。
失敗したウォークを次の3本で数え直せますか。
できません。最初の失敗でエピソードを消費します。定義したリセットの前に後の連続窓を選びません。
SELLストップは過去のAsk高値ですか。
違います。確定Bid上限を入口スプレッドで換算した固定Ask閾値です。後のスプレッドでBidとの関係は変わり得ます。
10履歴は収益性を証明しますか。
いいえ。独自の架空データと仮定した気配計画であり、観測注文、約定、成果はありません。閾値や期限は未検証です。
出典と検証上の注記
一次資料はバンド定義、バンドウォーク解釈、MT4引数、開始時刻、執行制約を裏づけます。詳細なゾーン、固定押し、突破、保護、期限、費用、架空データは独自仮説であり、資料はその成績を検証していません。
教育用の戦略仮説。10本の架空履歴と仮定気配で、観測注文、バックテスト、測定済み優位性、成果保証はありません。