

Il prezzo può restare vicino a una banda Bollinger esterna mentre il trend prosegue. Questo fatto da solo non autorizza un ingresso. Il modello registra tre chiusure direzionali, congela il riferimento completato e accetta soltanto un ritracciamento poco profondo seguito da un breakout con scadenza precisa.
1. Definire una continuazione con un oggetto d’ingresso distinto
Questa ipotesi originale segue una zona esterna già formata senza richiedere squeeze o ritorno attraverso la media. Il precedente modello H1 Bollinger/RSI compra il recupero della banda centrale con RSI. Qui il ritracciamento BUY rimane sopra una media congelata e poi supera un livello precedente; è definito anche SELL. La differenza non riguarda soltanto il timeframe.
Usare OHLC Bid fittizi EURUSD H1, bande sui Close e conto USD, con 1 pip=0.0001. Soglie, buffer, scadenze e costi sono scelte di ricerca, non parametri ottimizzati. Posizione, pendenza e direzione riusano gli stessi prezzi e non sono prove indipendenti. Nessun esempio rappresenta ordini reali o risultati misurati.
2. Calcolare le bande distinguendo le unità
Su venti chiusure completate, inclusa quella corrente, calcolare M=ΣClose/20, v=Σ(Close−M)²/20, U=M+2√v; L=M−2√v, W=U−L e b=(Close−L)/W. La varianza divide per venti, la media è semplice e lo spostamento grafico è zero. W è una distanza di prezzo; b è adimensionale.
M e bande compaiono da k19, il confronto della pendenza a tre barre da k22. Il primo inizio ammissibile può quindi essere k22 se il b precedente è disponibile. I valori mancanti restano indisponibili. Con W nullo b è indefinito e non può avviare un episodio. Due deviazioni non garantiscono una percentuale futura di contenimento; verificare lo storico effettivo prima di dichiarare parità col terminale.
3. Avviare un nuovo episodio e contare tre chiusure
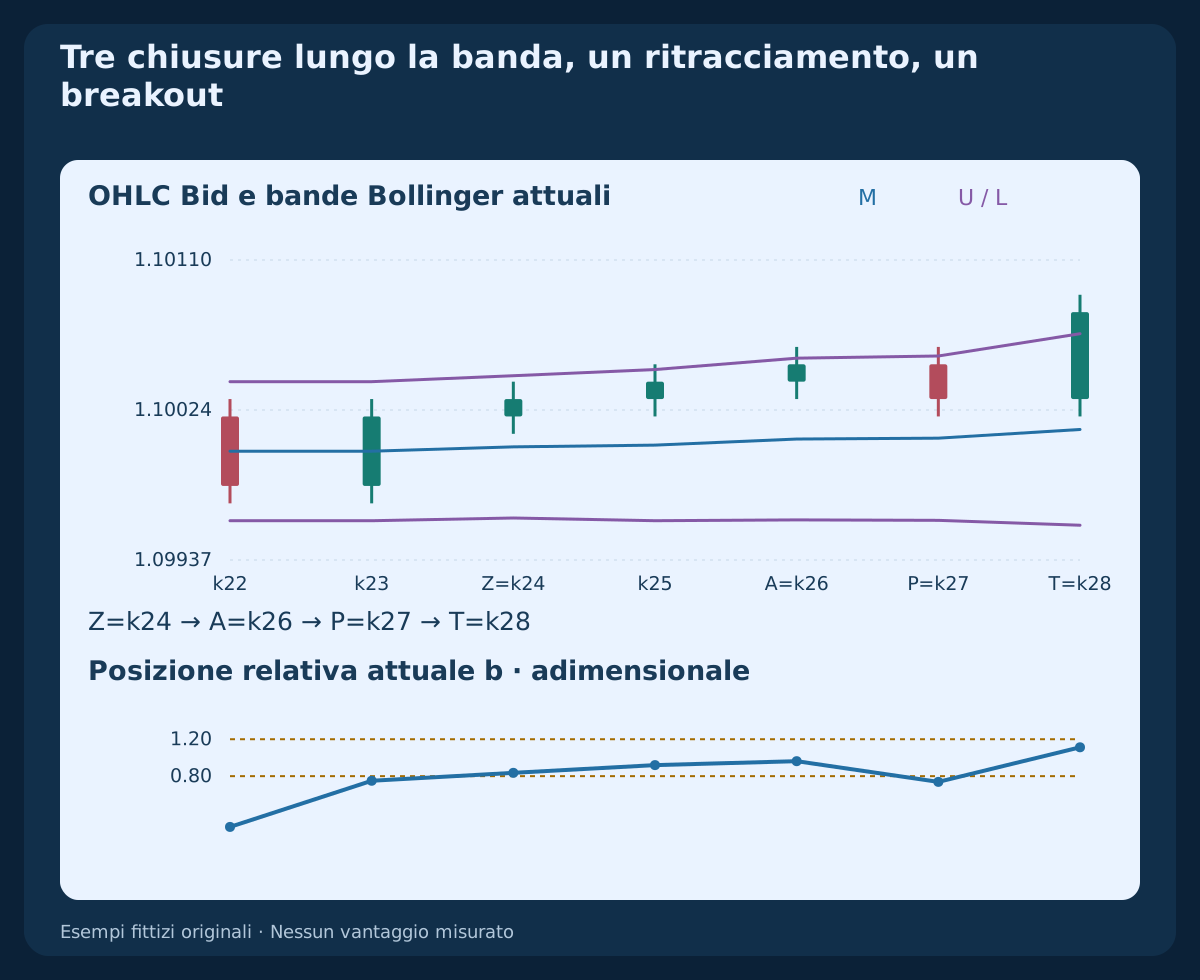
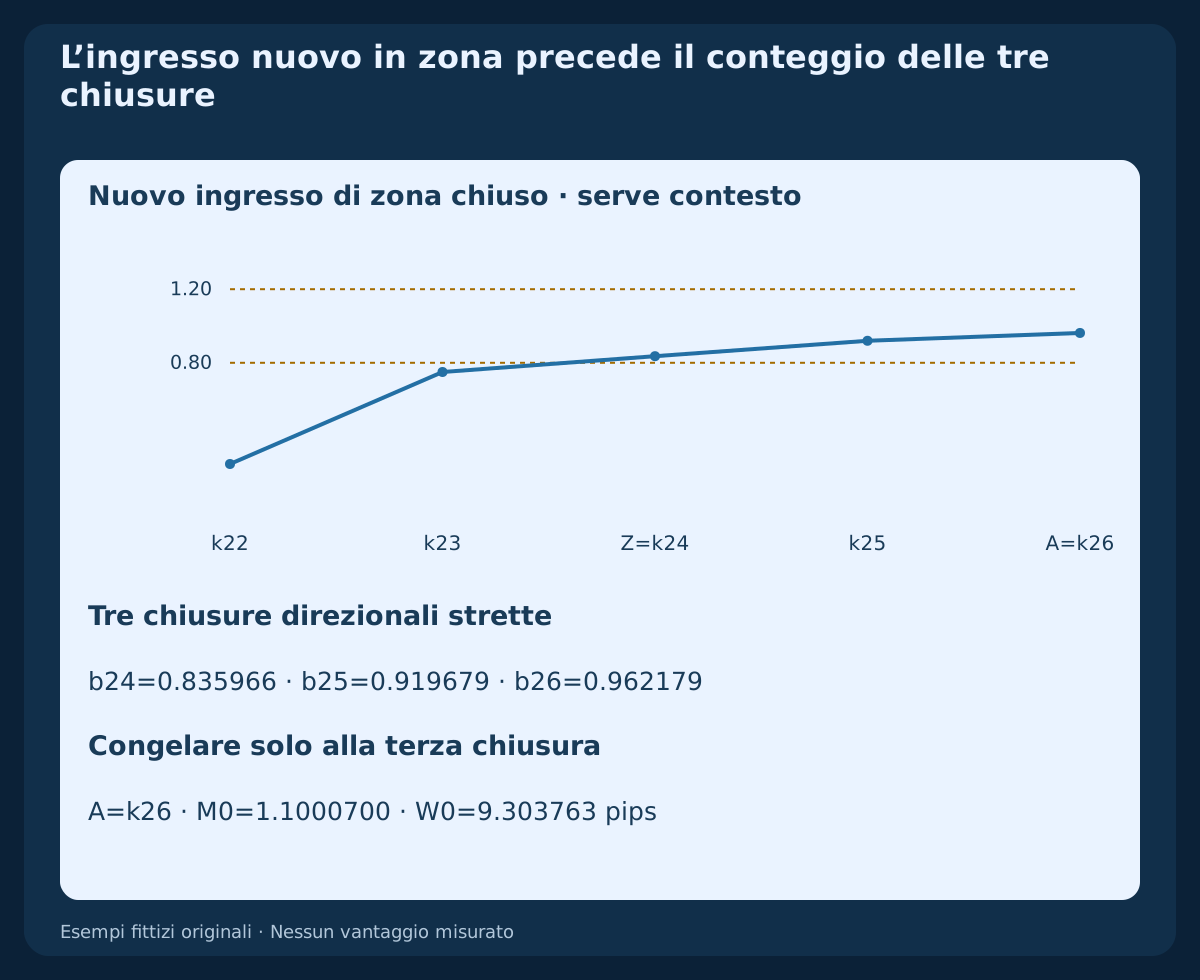
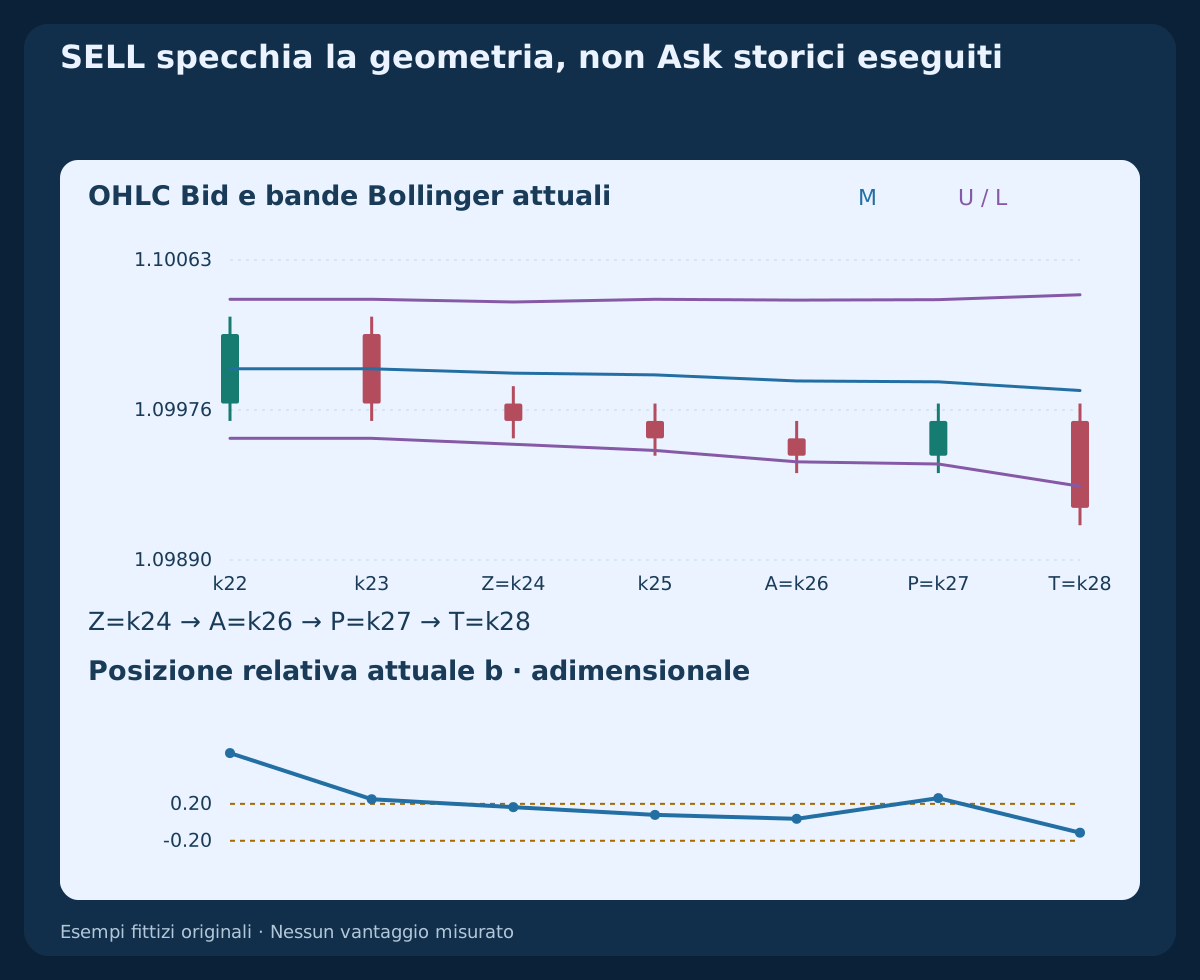
L’origine BUY Z richiede b(Z−1)<0.80 AND 0.80≤b(Z)≤1.20; SELL richiede b(Z−1)>0.20 AND −0.20≤b(Z)≤0.20. Devono esistere entrambe le letture chiuse. In Z e nelle due barre successive BUY richiede anche Close(t)>Close(t−1) AND M(t)>M(t−3); SELL inverte entrambi i confronti stretti. È l’ingresso in una zona relativa definita, non necessariamente l’attraversamento della banda esterna.
La sequenza è Z, Z+1, A=Z+2. Ogni chiusura conserva l’intervallo inclusivo di b del proprio verso, la direzione stretta del prezzo e la pendenza. Il primo errore consuma l’episodio: non cercare dopo una finestra mobile di tre barre più conveniente. Un tocco isolato non conferma e un predecessore mancante non crea un incrocio artificiale.
4. Congelare la terza chiusura prima dell’unico ritracciamento
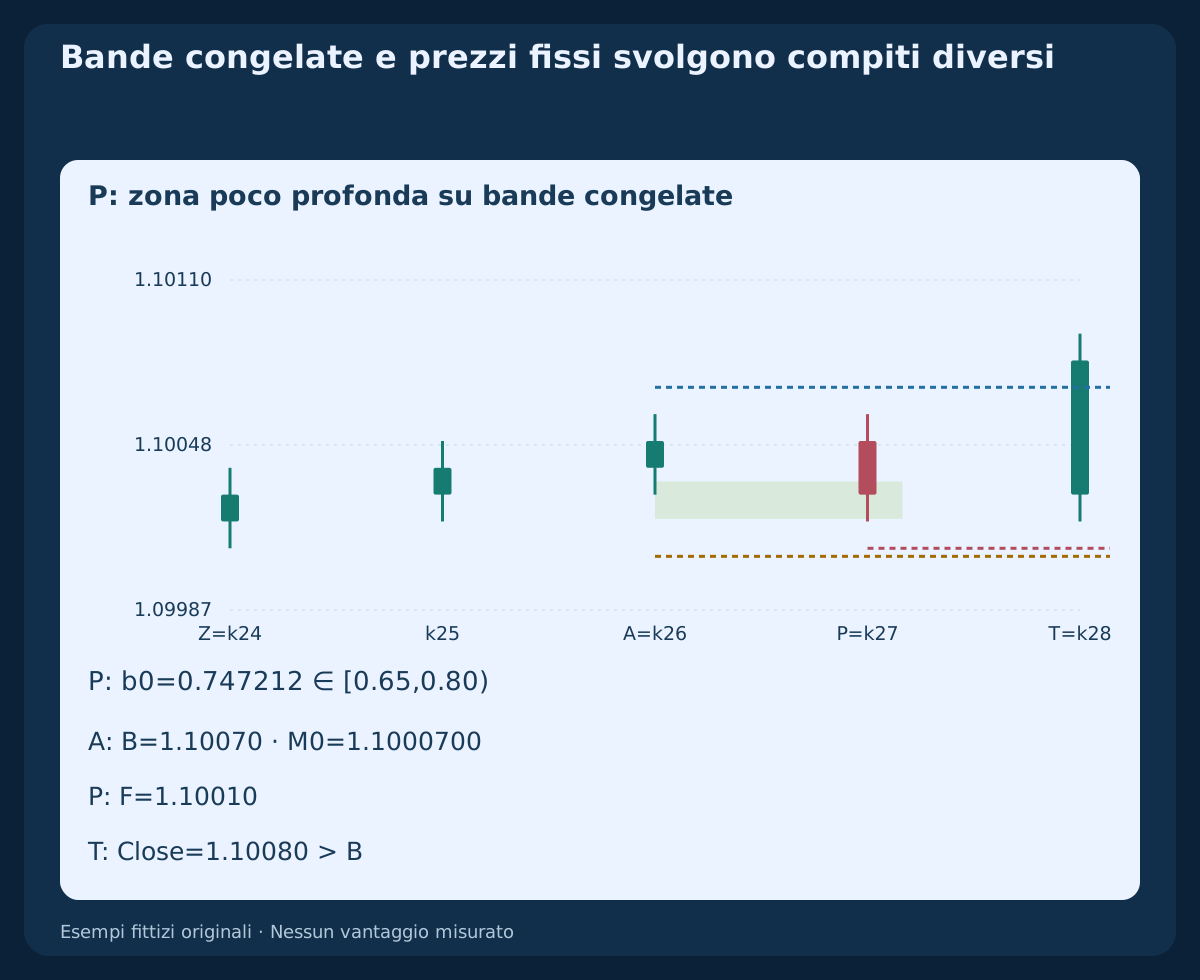
In A congelare M0=M(A); W0=W(A); L0=L(A). BUY fissa anche B=max High(Z…A)+1 pip, SELL B=min Low(Z…A)−1 pip. Entrambi gli estremi del periodo sono inclusi. Questi oggetti diventano noti solo in A; espansioni successive delle bande e nuovi massimi non spostano riferimento o B.
L’unica barra di ritracciamento è P=A+1, seguita dall’unica barra di trigger T=P+1. BUY vuole Close(P)<Close(A), SELL Close(P)>Close(A). Una chiusura uguale, un’altra barra lungo la banda o un ritracciamento successivo non sostituiscono P. La pendenza direzionale della media deve restare valida anche in P e T.
5. Misurare la profondità con le bande congelate
Definire b0(P)=(Close(P)−L0)/W0. BUY richiede 0.65≤b0(P)<0.80 AND Low(P)>M0, SELL 0.20<b0(P)≤0.35 AND High(P)<M0. L’uguaglianza con la media comporta rifiuto. Il ritracciamento di una barra conserva una porzione direzionale del vecchio riferimento; non è un attraversamento e recupero della banda centrale.
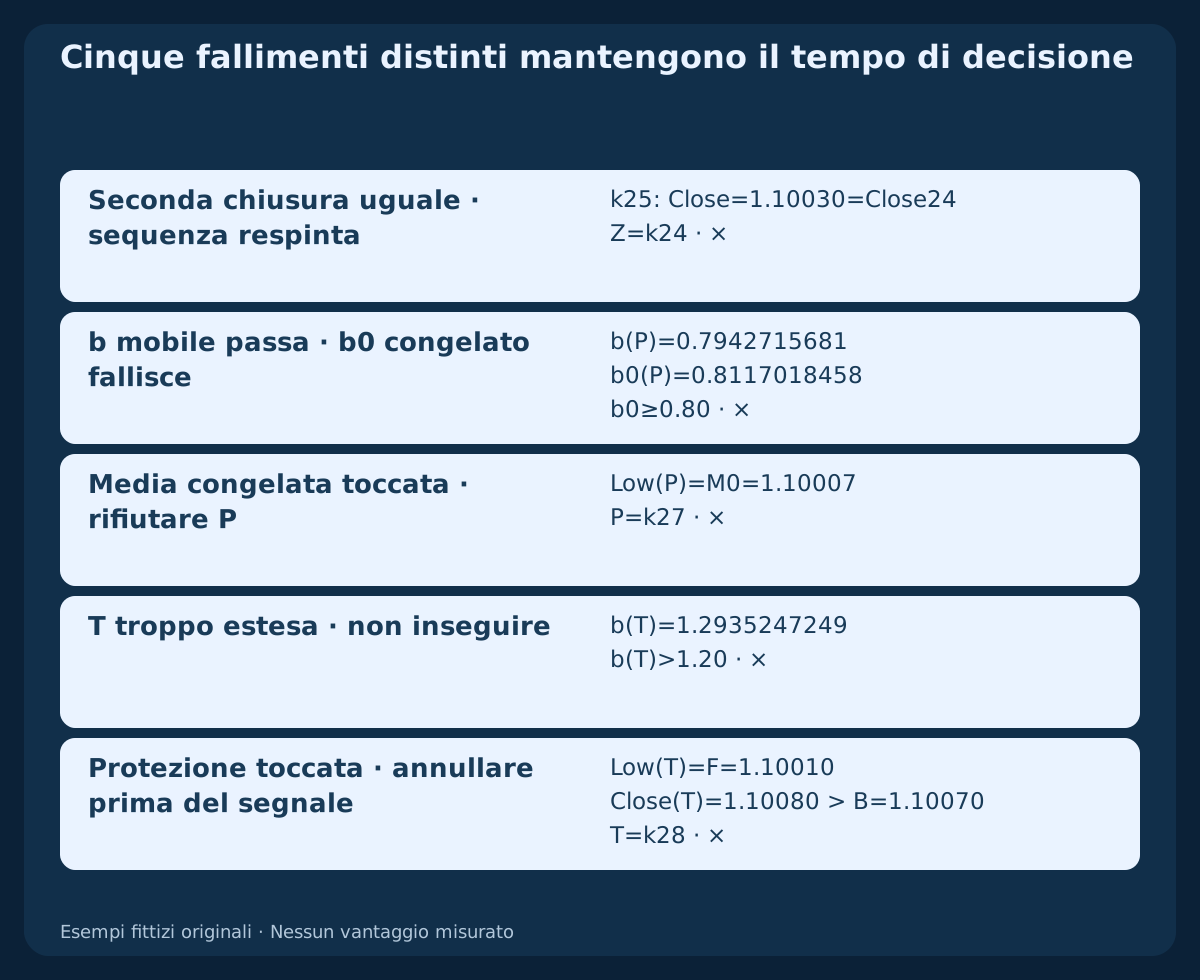
Il BUY valido ha posizione congelata 0.7472118087. In una storia separata il prezzo scende davvero, ma b sulle bande correnti è 0.7942715681 mentre b0 congelato è 0.8117018458. Quest’ultimo resta troppo alto per entrare nell’intervallo richiesto. Sostituire le bande correnti ammetterebbe un altro modello. Confrontare valori completi: etichette arrotondate non decidono i confini.
6. Consentire il breakout soltanto alla chiusura seguente
In T BUY richiede Close(T−1)≤B<Close(T) e 0.80≤b(T)≤1.20; SELL Close(T−1)≥B>Close(T) e −0.20≤b(T)≤0.20. La pendenza direzionale a tre barre deve ancora essere valida, con tutte le barre necessarie complete e contigue. Breakout fisso e ritorno nella zona devono avvenire nello stesso T.
Una wick, uguaglianza, chiusura senza superamento o estensione eccessiva di b fanno fallire l’unico test. Un breakout successivo non lo ripara. Il limite superiore di b è una scelta sperimentale, non una previsione di inversione. Se T manca alla prima osservazione o si supera il termine della prima quotazione definito sotto, l’opportunità scade senza sostituire la barra.
7. Congelare la protezione e dare precedenza all’annullamento
In P congelare BUY F=min Low(A…P)−1 pip oppure SELL V=max High(A…P)+1 pip, usando soltanto A e P. Prima del test T annullare BUY con Low(T)≤F OR Low(T)≤M0, SELL con High(T)≥V OR High(T)≥M0. Il contatto con struttura o media congelata prevale anche se la chiusura soddisferebbe il segnale.
Dopo il consumo bloccare l’episodio finché una chiusura successiva ripristina BUY con Close≤M o SELL con Close≥M, rispetto alla propria media corrente. La barra di ripristino abilita soltanto origini future. La barra di annullamento non può ripristinare o armare il verso opposto. Dopo un’uscita verificata richiedere un nuovo ripristino successivo; ignorare origini nate con posizione o richiesta irrisolta.
8. Specchiare SELL senza inventare Ask storici
La costruzione SELL riflette tutti i prezzi Bid mediante price′=2.20000−price e scambia massimi e minimi. Ricalcolare le bande: la posizione diventa b′=1−b. Anche l’intervallo congelato si specchia. Media discendente e chiusure decrescenti sostituiscono il contesto BUY.
Il tetto Bid riflesso è strutturale, non un massimo Ask osservato. Il modello esecutivo lo trasla dello spread iniziale come convenzione esplicita. Spread futuri diversi modificano il Bid corrispondente all’attivazione Ask. Grafici opposti non promettono uguale rischio eseguibile o rendimento.
9. Consumare la prima quotazione dopo T
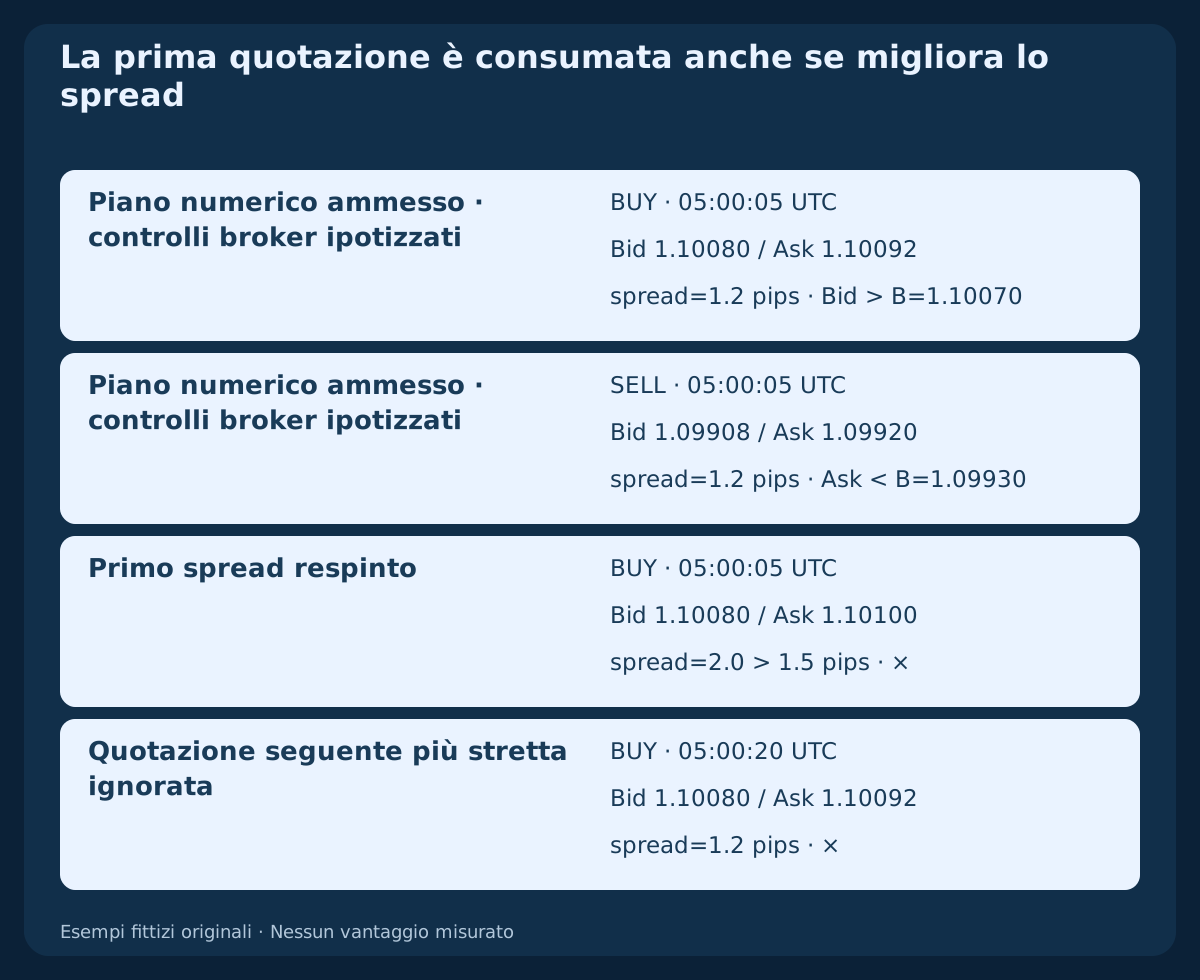
E è la barra H1 immediatamente successiva. La prima quotazione bilaterale osservata deve arrivare con i dati chiusi già pronti entro 0≤elapsed≤30 seconds dal confine previsto di T. Dati mancanti alla prima osservazione consumano l’opportunità. Un confine temporale non dimostra arrivo dei dati o negoziabilità.
Richiedere prezzi positivi, Ask≥Bid, spread ≤1.5 pips, BUY Bid_entry>B oppure SELL Ask_entry<B. Lo spostamento avverso rispetta BUY Ask_entry−CloseBid(T)≤2 pips o SELL CloseBid(T)−Bid_entry≤2 pips. Dopo aver tradotto la protezione esigere 6≤R≤25 pips. Il breakout è stretto; gli altri limiti numerici indicati includono l’uguaglianza. Una prima quotazione fallita non offre un secondo tentativo.
10. Fissare le uscite eseguibili e il limite di otto barre
BUY entra ad Ask con SL_Bid=F, R=(Ask_entry−F)/pip e TP_Bid=Ask_entry+2R×pip. SELL entra a Bid, congela s_entry=Ask_entry−Bid_entry e utilizza SL_Ask=V+s_entry, R=(SL_Ask−Bid_entry)/pip e TP_Ask=Bid_entry−2R×pip. Congelare i prezzi assoluti prima della richiesta: lo slippage del fill non li modifica.
Niente trailing, mediazioni o uscite parziali. Vale la prima esecuzione protettiva; altrimenti chiedere chiusura totale dopo otto H1 inclusa E, al confine Close(E+7), con prima quotazione negoziabile successiva. Nuove bande non spostano scadenza o barriere. OHLC Bid non ricostruisce Ask né ordina due uscite toccate nella stessa barra: mantenere l’ambiguità e acquisire tick.
11. Dimensionare il piano con costi e budget monetario
Il budget illustrativo è 0.5% of equity: $10,000 genera $50. Si assumono $10 per pip per lot, commissione completa $7 per lot, passo 0.01 lot e riserve avverse ingresso/uscita 0.4+0.6=1 pip. Finanziamento nullo soltanto negli esempi. Verificare contratto reale e conversione nella valuta del conto.
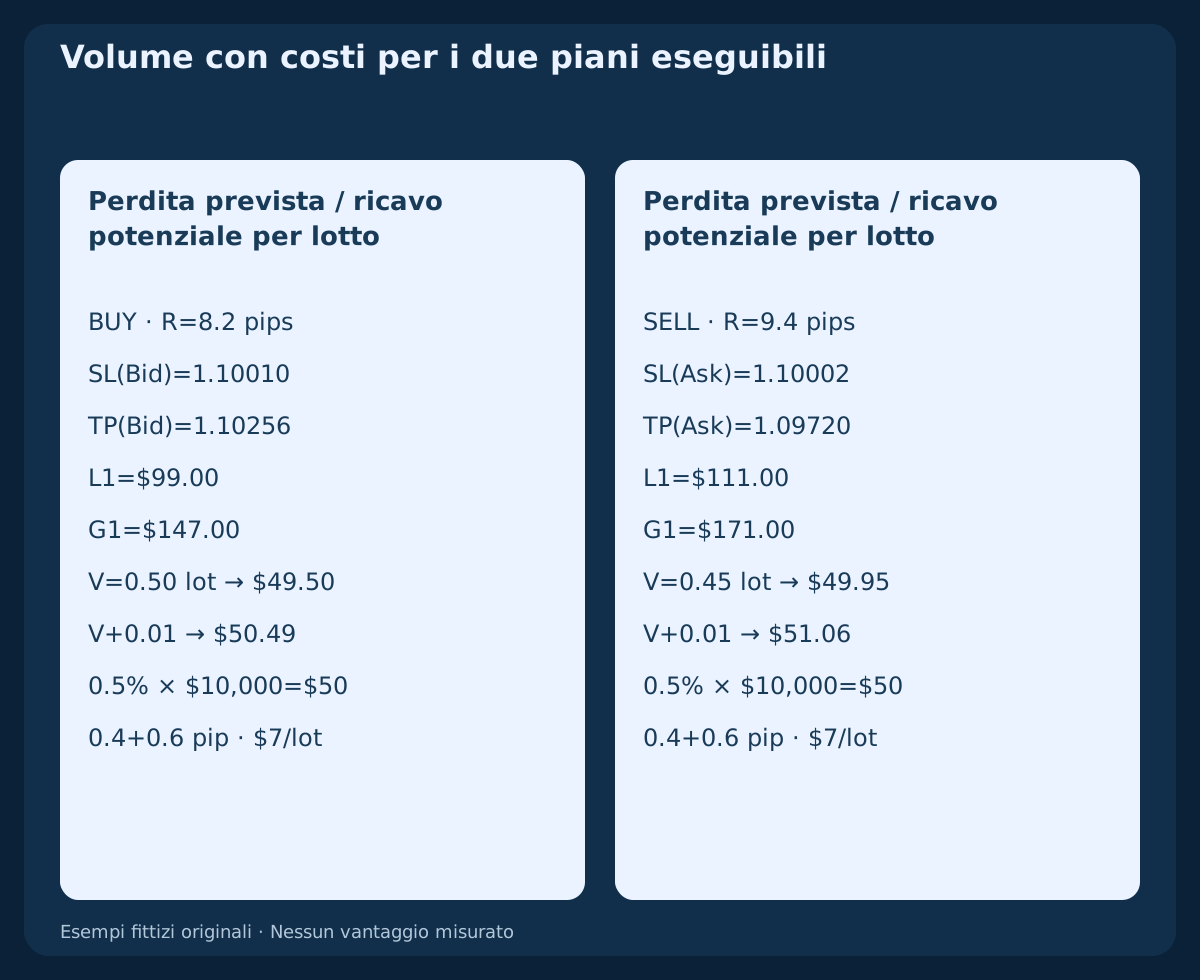
La perdita stimata per lotto è (R+1)×10+7, il potenziale ricavo dopo gli stessi costi (2R−1)×10−7. Utilizzare floor((50/loss_per_lot)/0.01)×0.01. Rifiutare se il minimo supera budget oppure falliscono griglia, stop, margine o permessi. Non allargare la protezione per forzare l’accettazione. I lati eseguibili comprendono già lo spread: non conteggiarlo due volte. Il budget pianificato non è un tetto garantito alla perdita.
12. Ricostruire orologio e piano BUY completi
La barra zero apre in 2026-10-19 00:00 UTC. L’origine è Z=k24, la terza chiusura A=k26, il ritracciamento P=k27 e l’unico trigger T=k28. In A congelare M0=1.1000700, W0=9.3037626797 pips e B=1.10070; P fissa F=1.10010. Il suo b0 è nell’intervallo richiesto.
T chiude a 1.10080, confine 2026-10-20 05:00 UTC. Si ipotizza prima quotazione in 05:00:05 UTC, Bid/Ask 1.10080 / 1.10092. Seguono R=8.2 pips, target 1.10256, perdita/ricavo potenziale per lotto $99 / $147. 0.50 lot pianifica $49.50; il passo seguente $50.49. L’eventuale uscita temporale ha confine 2026-10-20 13:00 UTC. Nessuna esecuzione successiva o risultato viene fornito.
13. Controllare SELL sui propri lati
SELL congela B=1.09930, M0=1.0999300 e tetto Bid V=1.09990. T chiude a 1.09920. Il ritracciamento sale senza toccare la media congelata; solo la chiusura immediatamente seguente rompe il livello fisso restando nella zona SELL.
Si ipotizzano Bid/Ask 1.09908 / 1.09920, spread 1.2 pips. Stop Ask 1.10002 dà R=9.4 pips e target Ask 1.09720. Perdita/ricavo potenziale per lotto $111 / $171; 0.45 lot pianifica $49.95, contro $51.06 al passo successivo. L’orologio coincide con BUY. Un target pari a due rischi lordi di prezzo non equivale a due perdite monetarie nette pianificate.
14. Conservare primi breakout falliti e annullamenti distinti
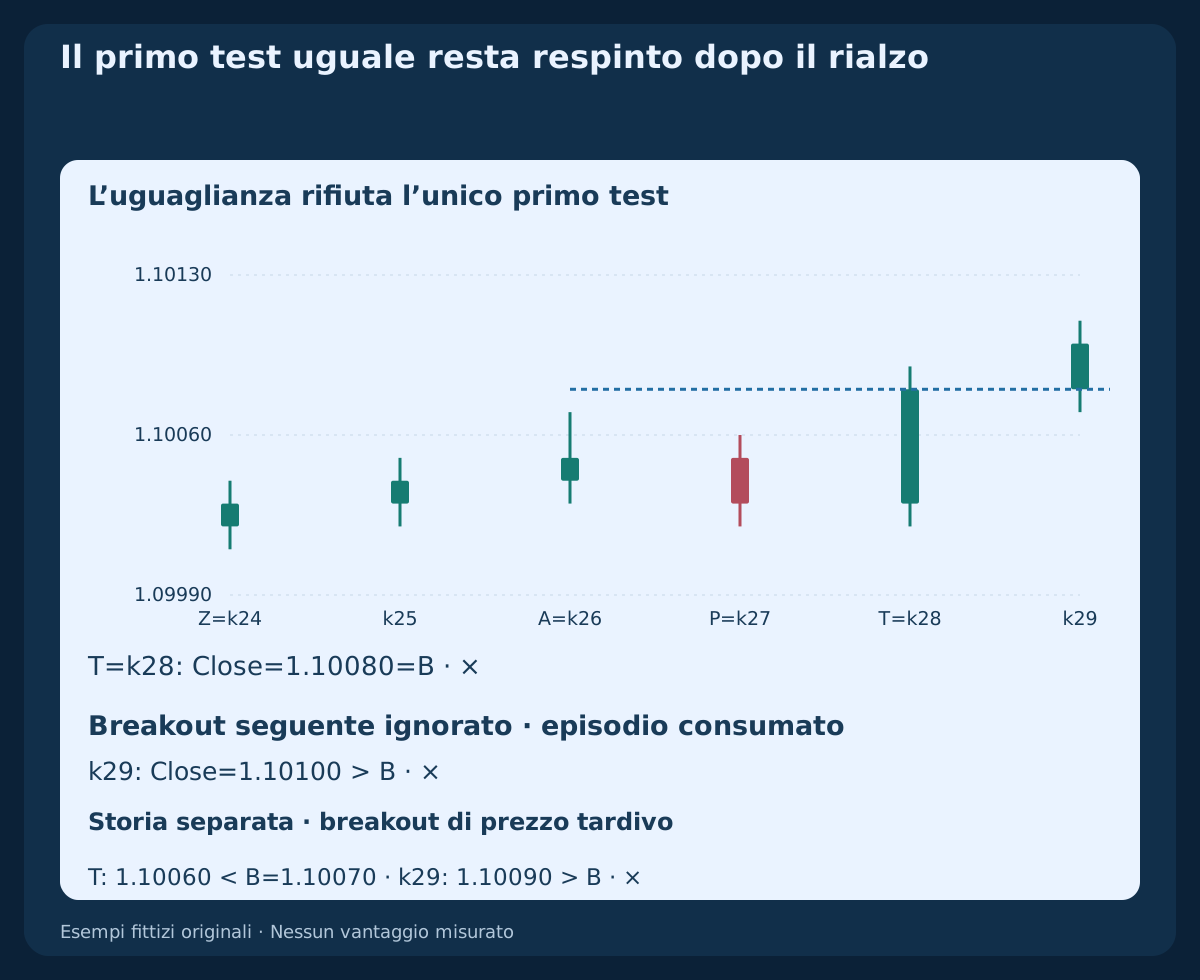
Nel caso di uguaglianza una wick precedente fissa B=1.10080. T chiude a 1.10080 e fallisce; k29 con chiusura 1.10100 è ignorato. Nel caso separato tardivo T chiude a 1.10060 sotto B=1.10070; la successiva chiusura 1.10090 non può completare il vecchio setup.
Altre storie isolano seconda chiusura uguale, sostituzione delle bande mobili, contatto centrale in P, eccesso T con b(T)=1.2935247249 e contatto protettivo in T. La prima quotazione respinta assume 1.10080 / 1.10100 a 05:00:05 UTC, spread 2.0 pips. Quella successiva di 05:00:20 UTC, 1.10080 / 1.10092, viene ignorata. Sono storie distinte, non fill alternativi scelti dopo il risultato.
15. Scaricare lo storico e leggere buffer MT4 chiusi
Il primo CSV fornisce 10 histories / 292 bars, intero riscaldamento, varianza della popolazione, bande, b attuale e campi congelati al momento conoscibile. Il secondo registra decisioni e quotazioni ipotizzate. La tabella mostra sei barre BUY; W è in pips, nei CSV in unità di prezzo. Celle iniziali vuote significano indisponibile, non zero. Non segue un percorso vincente inventato. Gli orari UTC degli eventi di barra sono confini di chiusura previsti; quelli delle quotazioni sono osservazioni ipotizzate separate, non esecuzioni.
Una banda superiore completata si legge con iBands(NULL,PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_UPPER,1). Selezionare MODE_MAIN o MODE_LOWER con input identici per le altre linee. Shift due è la barra chiusa precedente; zero si sta formando. Salvare timestamp, non indici shift permanenti. MT4 indica le aperture; qui UTC identifica chiusure previste. Verificare conversione storica dell’orologio e output del terminale.
Scaricare dieci storie OHLC H1 fittizie e riferimenti Bollinger (CSV)
Scaricare decisioni e piani di quotazione ipotizzati (CSV)
| Indice | Confine chiusura UTC | Chiusura Bid | Media M | W (pips) | b attuale |
|---|---|---|---|---|---|
| 23 | 2026-10-20 00:00:00 UTC | 1.10020 | 1.1000000 | 8.000000 | 0.750000 |
| 24 | 2026-10-20 01:00:00 UTC | 1.10030 | 1.1000250 | 8.185353 | 0.835966 |
| 25 | 2026-10-20 02:00:00 UTC | 1.10040 | 1.1000350 | 8.697126 | 0.919679 |
| 26 | 2026-10-20 03:00:00 UTC | 1.10050 | 1.1000700 | 9.303763 | 0.962179 |
| 27 | 2026-10-20 04:00:00 UTC | 1.10030 | 1.1000750 | 9.455157 | 0.737965 |
| 28 | 2026-10-20 05:00:00 UTC | 1.10080 | 1.1001250 | 11.018167 | 1.112625 |
16. Riconciliare il rischio e testare la specifica congelata
Consentire al massimo una posizione propria per strumento e una richiesta iniziale di mercato protetta per opportunità. Rifiuto, requote o risposta incerta non autorizzano ritenti automatici. Riconciliare ticket, esposizione e protezione prima di nuovo rischio. Se un fill verificato manca della protezione necessaria, tentare chiusura controllata e sospendere ingressi finché risolta.
Nell’algebra side vale +1 per BUY e −1 per SELL. v0 è la varianza in A; q0 è side per (Close(P) meno M0) e deve essere positivo. La referenza evita radici arrotondate nei filtri. Per q=side×(Close−M) positivo corretto per il verso, il percorso richiede 36v≤25q²≤196v e il ritracciamento congelato 9v0≤25q0²<36v0, con q0 congelato positivo corrispondente. Testare limiti, prefissi causali, dati assenti, priorità del ripristino, costi Bid/Ask realistici e storico non visto. Le costruzioni verificano regole e conti, non successo, ottimo o prontezza reale.
Domande frequenti
Un tocco superiore significa SELL?
No. Il prezzo può proseguire lungo la banda. Occorrono episodio nuovo, tre chiusure direzionali, ritracciamento congelato definito e unico test seguente; un tocco isolato non è ingresso.
Le bande del ritracciamento si ricalcolano in P?
Quelle attuali esistono ancora, ma la posizione usa banda inferiore e ampiezza congelate alla terza chiusura. Un b attuale valido non sostituisce b0 fallito.
La barra dopo T può riparare una chiusura uguale a B?
No. L’uguaglianza fallisce l’unico test. Un breakout successivo è ignorato fino a un ripristino centrale e una futura origine indipendente.
Una sequenza fallita riparte dalle prossime tre barre?
No. Il primo errore consuma l’episodio. Non si selezionano altre finestre mobili senza il ripristino richiesto.
Lo stop SELL è un massimo Ask storico?
No. Il tetto Bid completato viene traslato dello spread d’ingresso. Lo stop Ask fisso è una soglia del modello con relazione variabile rispetto a Bid.
Le dieci storie dimostrano redditività?
No. Sono dati originali fittizi e piani ipotizzati senza richieste, fill o risultati osservati. Soglie e scadenze restano non validate.
Fonti e note di ricerca
Le fonti primarie sostengono definizioni, interpretazione del percorso, argomenti MT4, aperture e vincoli eseguibili. Episodi, ritracciamento congelato, breakout, protezione, scadenze, costi e dati sono ipotesi originali; le fonti non ne convalidano la performance.
- John Bollinger: tocchi, percorso e limiti interpretativi
- MetaTrader 4: media semplice e deviazione della popolazione
Ipotesi educativa: dieci storie fittizie e quotazioni ipotizzate; nessun ordine osservato, backtest, vantaggio misurato o risultato garantito.