

Chiudere fuori da una banda descrive un prezzo, non obbliga a invertire. Questa regola didattica verifica un’ipotesi limitata: dopo un percorso poco direzionale, un’escursione e un rientro immediato possono lasciare spazio verso una media fissa. È diversa dal breakout da compressione; non promette redditività o parametri ottimali.
1. Congela i dati precedenti all’escursione
Usa OHLC Bid H1 normali di un simbolo. Prima dell’apertura della possibile A, calcola SMA M0 e deviazione standard della popolazione s0 sui 20 close precedenti. Fissa L0 = M0 − 2s0 e U0 = M0 + 2s0, senza spostamento grafico. Dati mancanti o s0 zero: salta.
A e conferma B sono escluse. I livelli non cambiano durante candidato e operazione. Bande mobili successive non modificano soglia o target. Il moltiplicatore 2 è un parametro scelto, non prova normalità né che il 95% dei prezzi futuri rimarrà dentro.
Leggi la guida su candele ordinarie, tempi e Bid/Ask.
M0 = Σ(close_i) / 20; s0 = sqrt(Σ(close_i − M0)² / 20); L0 = M0 − 2s0; U0 = M0 + 2s02. Preparare il grafico e capire l’ipotesi
La specifica usa EURUSD H1, candele Bid ordinarie, pip 0.0001 e un feed coerente. In MT4 imposta Bollinger Bands: periodo 20, deviazione 2, spostamento 0, Close. L’indicatore normale controlla il calcolo; le sue curve mobili non sono i livelli congelati. Salva M0, L0 e U0 prima che A apra e disegnali o memorizzali separatamente. ER è un calcolo aggiuntivo, non un’uscita di Bollinger.
Il ritorno alla media resta un’ipotesi. ER basso indica poco progresso netto rispetto al percorso precedente, non spread, liquidità futura o probabilità di inversione. A identifica l’escursione; B aggiunge evidenza successiva di recupero. Attendere può eliminare escursioni non confermate ma rendere l’ingresso caro o perdere un recupero rapido. Il filtro della quotazione misura questo compromesso.
3. Filtro di regime dichiarato prima
Prima di A, ER20 è la variazione assoluta su 20 intervalli divisa per la somma delle variazioni assolute tra chiusure: servono 21 close completi. Richiedi denominatore positivo ed ER20 ≤ 0.30. L’efficienza del percorso non dimostra un futuro mercato laterale.
Prepara candidati solo senza posizione. Dopo A attendi 20 nuove H1 complete, con o senza esecuzione. Sono scelte illustrative di ricerca. Non eliminare perdite riclassificando dopo il regime; valuta parametri vicini nel training e lascia intatta la validazione.
ER20 = abs(C[t] − C[t−20]) / Σ(k=t−19…t) abs(C[k] − C[k−1]); t = bar immediately before A4. BUY: A e soltanto la B successiva
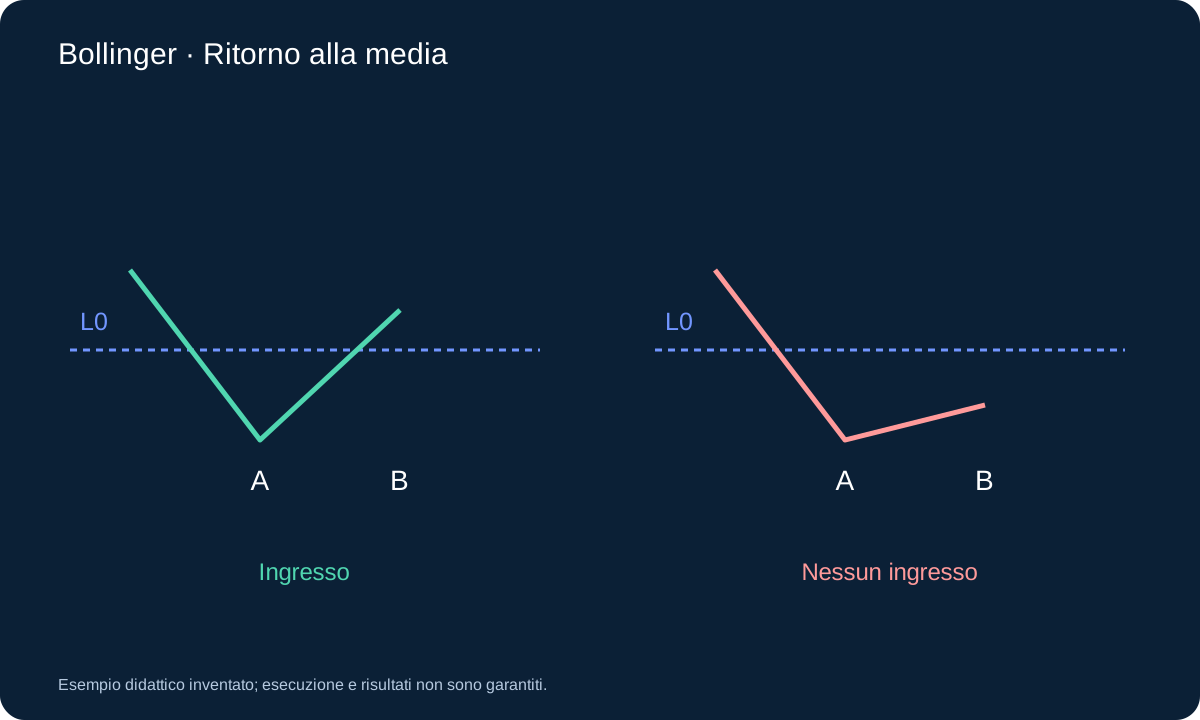
A deve chiudere strettamente sotto L0; non si entra ancora. La H1 immediatamente successiva B deve chiudere sopra L0 e sotto M0, con CloseB > OpenB. Una shadow dentro non basta; l’uguaglianza a una soglia stretta non passa.
Se B fallisce, il candidato scade. Stop fisso min(LowA, LowB) − 0.10s0 e target Bid M0. Dopo la chiusura B valuta soltanto la prima quotazione disponibile. Non sostituire una candela incompleta né aspettare un prezzo successivo più comodo.
5. Rendere riproducibile l’orologio informativo
Se A è 09:00–10:00 del server, salva alle 09:00 i livelli da barre già chiuse. Alle 10:00 valuta A senza ricalcolarli col suo close. B è 10:00–11:00; solo alle 11:00 il suo close è noto e si valuta la prima quotazione successiva. Un recupero 11:00–12:00 non sostituisce B fallita. Shift 0 in MT4 è incompleto e non conferma questa regola.
Con ingresso alla prima quotazione di 11:00–12:00, quella è la barra di detenzione 1. La sua chiusura completa 1; alle 17:00 termina 6 e la quotazione successiva richiede l’uscita se aperta. È un conteggio di barre, non sei ore esatte tra esecuzioni. La pausa conta A+1 fino ad A+20; nuova A da A+21 solo senza posizione o candidato. Elabora prima il candidato già attivo, anche sulla barra in cui fallisce.
6. SELL è lo specchio esplicito
SELL richiede CloseA > U0. La prossima B è ribassista e chiude sotto U0 ma sopra M0. Stop max(HighA, HighB) + 0.10s0 e target M0. I segnali sono Bid, ma SELL esce ad Ask; i massimi Bid non ricostruiscono il percorso dello stop Ask.
BUY entra ad Ask ed esce a Bid; SELL fa l’opposto. Alla prima quotazione distanza stop e spazio target devono essere positivi. Spread ≤ 15% della distanza stop eseguibile e spazio target ≥ 1.20 volte tale distanza. Un fallimento chiude il candidato senza inseguire altre quotazioni.
spread / executable_stop_distance ≤ 0.15; target_room / executable_stop_distance ≥ 1.207. SELL numerico: stessa media, lato prezzo opposto
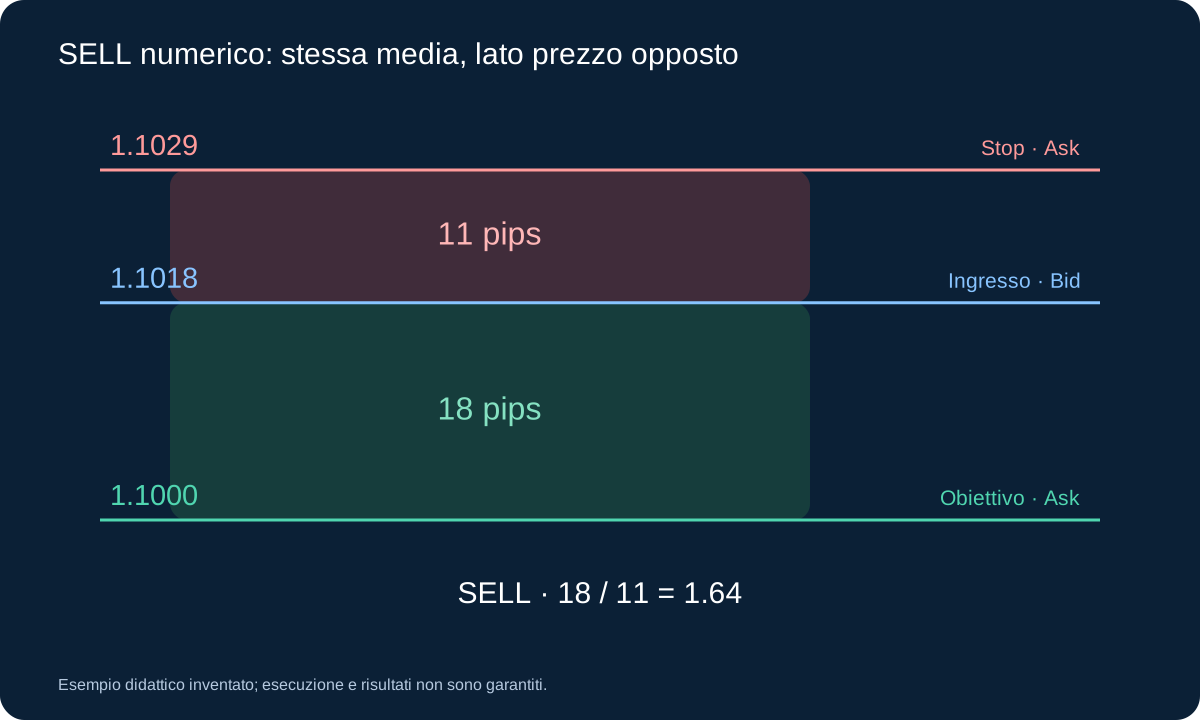
M0 1.1000, s0 0.0010, U0 1.1020 ed ER20 0.20. A chiude 1.1024 con massimo 1.1028. B successiva apre 1.1024, chiude 1.1019 e ha massimo 1.1026: ribassista, sotto U0 e sopra M0. Stop = 1.1028 + 0.0001 = 1.1029. Primo Bid/Ask 1.1018/1.1019: ingresso SELL Bid 1.1018, target Ask fisso 1.1000.
Rischio 11 pip, spazio 18, rapporto ≈ 1.64 e spread 1/11 ≈ 9.1%. Con budget USD 50, pip USD 10, commissione USD 7 e riserva stop 2 pip, 0.36 lotti stimano perdita USD 49.32 e utile netto al target esatto USD 62.28 prima di altri costi. Ask deve raggiungere l’uscita. L’esempio verifica i numeri, non pari rendimenti BUY e SELL.
8. Fissa volume, uscite e durata
Calcola lotti con distanza stop eseguibile, valore pip nella valuta del conto, commissione completa e riserva slippage entro il budget. Arrotonda per difetto; se il lotto minimo supera il budget, salta. Verifica tick, margine, vincoli e accettazione del server.
Stop e media target restano fissi: niente mediazioni, aggiunte, pareggio o trailing. Chiudi il residuo alla prima quotazione dopo sei H1 complete di possesso; la candela d’ingresso conta come 1. La protezione server opera indipendentemente dal limite temporale. La perdita massima non è garantita.
9. Controllare i confini senza riparare il segnale
| Osservazione BUY | Decisione | Motivo |
|---|---|---|
| Close A = L0 | Nessun candidato | A strettamente fuori |
| Close B = L0 | Scade | Non rientra strettamente |
| Close B = M0 | Scade | Media target già raggiunta |
| Rientro solo in A+2 | Scade | Solo A+1 può essere B |
| ER20 = 0.31 | Nessun candidato | Supera 0.30 |
| Rapporto iniziale = 1.19 | Non entrare | Inferiore a 1.20 |
Dati H1 necessari mancanti o non consecutivi annullano il candidato. Non inventare barre nei vuoti; riparti con una finestra nuova completa. Per posizioni aperte riconcilia protezione e uscita locale scaduta alla prossima quotazione. La disconnessione non elimina la posizione. Dopo invio incerto verifica il conto prima di ripetere.
10. BUY illustrativo e prezzo tardivo rifiutato
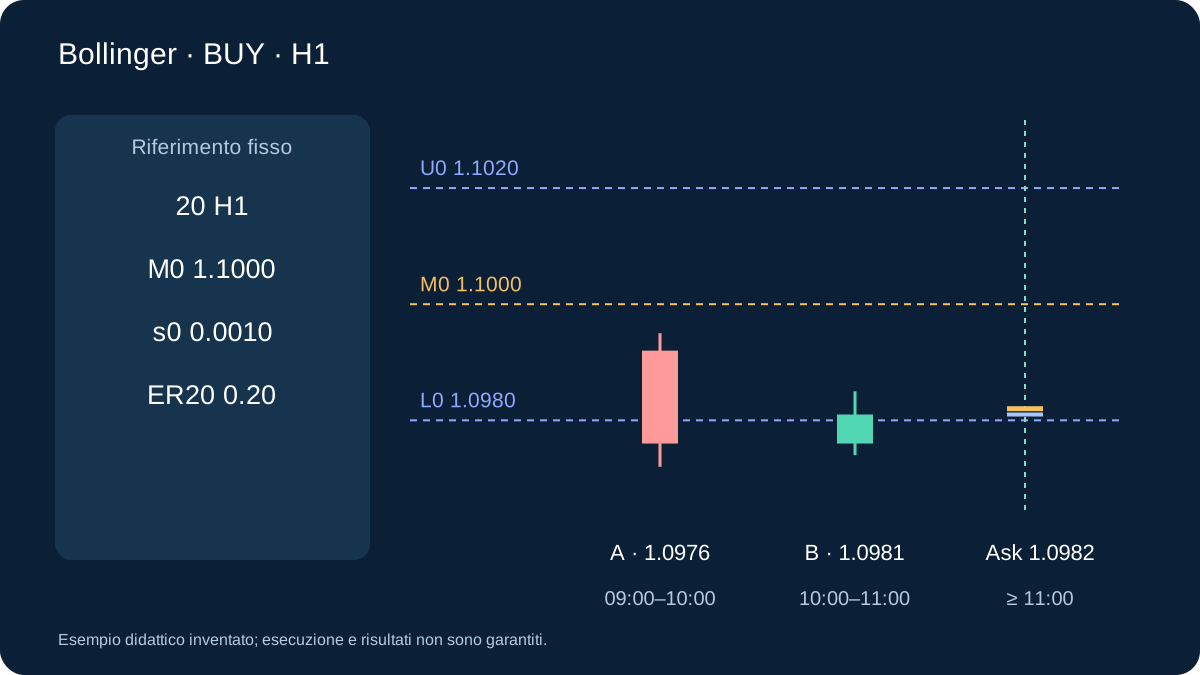
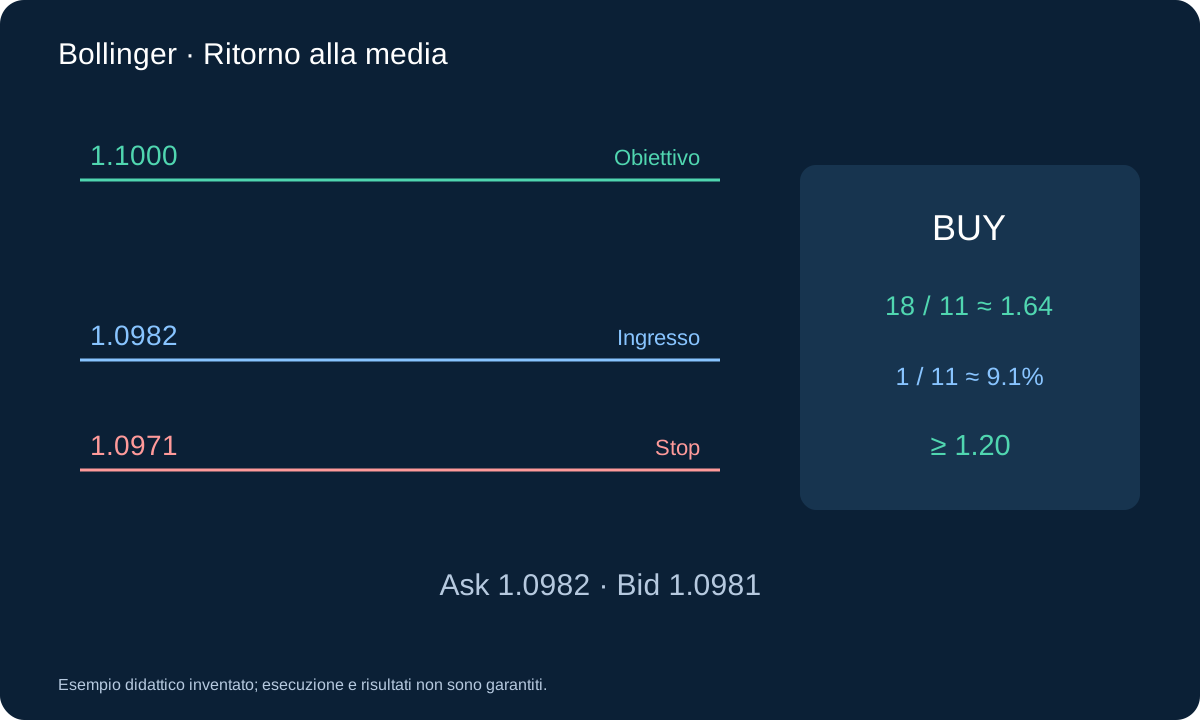
Supponi M0 1.1000, s0 0.0010, L0 1.0980, U0 1.1020 ed ER20 0.20. A chiude 1.0976, minimo 1.0972; B apre 1.0976, chiude 1.0981, minimo 1.0974. Stop 1.0972 − 0.0001 = 1.0971 e target fisso 1.1000.
Prima Bid/Ask 1.0981/1.0982: rischio 11 pip, spazio 18, rapporto 1.64; spread 1/11 ≈ 9.1%. Passa entrambi. Con primo Ask alternativo 1.0986: rischio 15, beneficio 14, rapporto 0.93, sotto 1.20. Il segnale uguale non rende accettabile quel prezzo.
11. Dal caso al budget di perdita
Solo come esempio: conto USD, 100,000 EUR per lotto, USD 10 per pip e lotto, budget USD 50. Commissione completa USD 7 e slippage stop avverso 2 pip per lotto danno 11 × 10 + 7 + 20 = USD 137 di perdita stimata per lotto. A passo 0.01, 0.36 lotti stimano USD 49.32.
Target esatto 18 pip: USD 64.80 lordi meno USD 2.52 di commissione = USD 62.28 prima di swap e altri oneri. Non sono performance o limiti di perdita. Converti il pip per una valuta conto diversa e riconcilia le esecuzioni reali.
floor((50 / 137) / 0.01) × 0.01 = 0.36 lot; 0.36 × 137 = 49.32 USD12. Includi i fallimenti nel test
Un trend persistente può restare fuori e rendere poco utile la vecchia media. Espansione, gap, spread e ritardi cambiano la convenienza dell’ingresso. Registra rifiuti, stop, uscite temporali e dati assenti, non soltanto rientri puliti.
Usa training cronologico e validazione intatta con tick Bid/Ask e costi realistici. OHLC non indica l’ordine se la candela tocca stop e target; servono tick o regola prudente documentata. Controlla conformità, drawdown e sensibilità, poi forward senza modificare dopo ogni perdita.
13. Progettare un confronto che possa smentire l’idea
Registra i candidati prima della curva dei trade: livelli, ER, orari A/B, prima quotazione, filtri, volume, protezione accettata e uscita netta. Distingui conferma fallita da segnale valido rifiutato per costi. Così separi ipotesi di prezzo, convenienza dell’ingresso e implementazione. Conserva casi non eseguiti e dati mancanti.
Nel training confronta separatamente riferimenti fissi o mobili e variante senza ER. Ogni variante conta come tentativo; non scegliere il vincitore per ciascun trade. Blocca una specifica prima della validazione intatta. Riporta netto, drawdown, perdite peggiori, numerosità, durata, sensibilità ai costi e incertezza. La prova forward verifica sequenza e riconciliazione, non garantisce profitto.
Domande
Perché non ricalcolare le bande con B?
Definirebbe un’altra strategia. Qui la soglia è fissata prima di A per evitare modifiche retroattive. Le bande mobili possono restare sul grafico come contesto.
Basta toccare la banda per comprare?
No. Servono close esterno, B immediata, regime precedente e condizioni eseguibili accettabili. Nemmeno tutti i requisiti dimostrano un valore atteso positivo.
Fonti e ambito
MetaQuotes definisce Bollinger e iBands. Snapshot fisso, ER, sequenza, buffer e uscite sono una specifica didattica propria, non impostazioni standard o parametri redditizi verificati.
Esempio didattico inventato; esecuzione e risultati non sono garantiti.